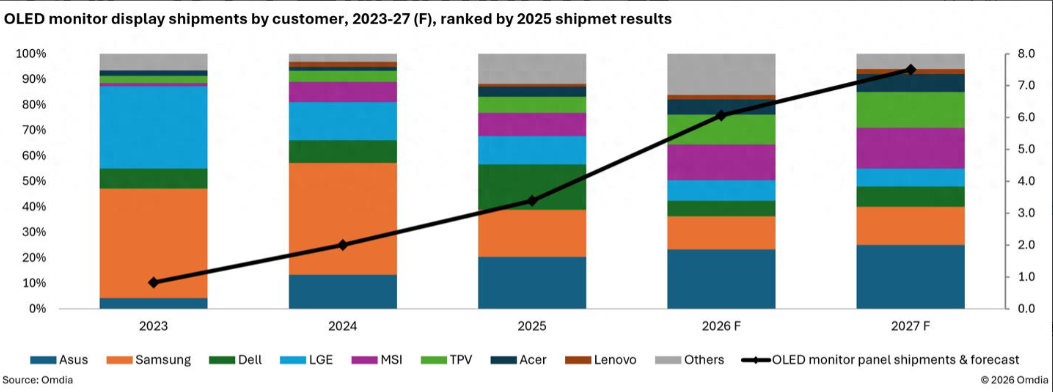
据行业知名数据机构Omdia预测,2026年全球OLED显示器面板出货量将冲到610万片,同比大涨79%;到2027年,出货规模还将继续上行至750万片。如此数据的背后,则意味着OLED显示器正在从发烧友专属的小众产品,走向更大众的消费市场。
为什么OLED显示器面板能迎来爆发式增长?
在LCD面板增速放缓甚至下滑的同时,OLED显示面板却逆势走高的原因,有行业人士分析认为,其增长背后核心驱动力来自两点:一是游戏用户对高对比度、高速响应屏幕的需求持续走高,OLED天生的显示特质,刚好匹配电竞显示器的核心诉求;二是面板产能释放、良率提升,持续拉低整机成本,把过去高高在上的价格门槛不断往下压。
Omdia统计,当下,27英寸240Hz主流电竞OLED显示器,年内价格降幅已经超过四成。主流高端OLED显示器均价,2026上半年大约350美元,预估2027年将逼近300美元。价格下探,是拉动出货最核心的引擎。
价格门槛不断降低,会持续拓宽用户群体。过去OLED显示器动辄几千上万,只有硬核玩家愿意买单;当价格逐步下探到300美元附近,就能触达更多普通游戏玩家、创意设计用户,进一步打开销量天花板。降价不是短期促销,而是产业规模化之后的长期趋势。
整体来看,供需两端共振,直接推高了面板采购量。这给这个曾经小众的高端显示赛道带来了超预期的增长信号。
OLED显示面板大涨趋势下,头号买家是华硕
在全球OLED显示面板出货大涨的背景下,客户端采购份额的格局也已清晰成形。其中,OLED显示器销量第一的华硕以23%的采购占比,蝉联OLED显示器面板的全球第一大买家。紧随其后的是微星14%,三星电子、冠捷TPV同为12%,LG电子、戴尔、宏碁、联想分列其后。
一位行业媒体人士表示,这一份终端品牌采购榜单,基本就是全球OLED显示器品牌的实力排位。
尤其是华硕的23%采购占比,意味着华硕手握最多的面板货源,今年大概率继续坐稳全球OLED显示器品牌头把交椅。华硕的策略很清晰,持续在电竞高端产品线重仓OLED,依托面板采购规模优势,快速丰富产品矩阵,抢先卡位电竞高端市场。微星、冠捷等对手紧随其后,赛道内部的品牌争夺战已经打响。
国产OLED显示器面板在路上
Omdia在这份报告中,除了预测年度出货量以及各品牌采购数量等关键数据外,其还特别提及了中国OLED显示面板走势。
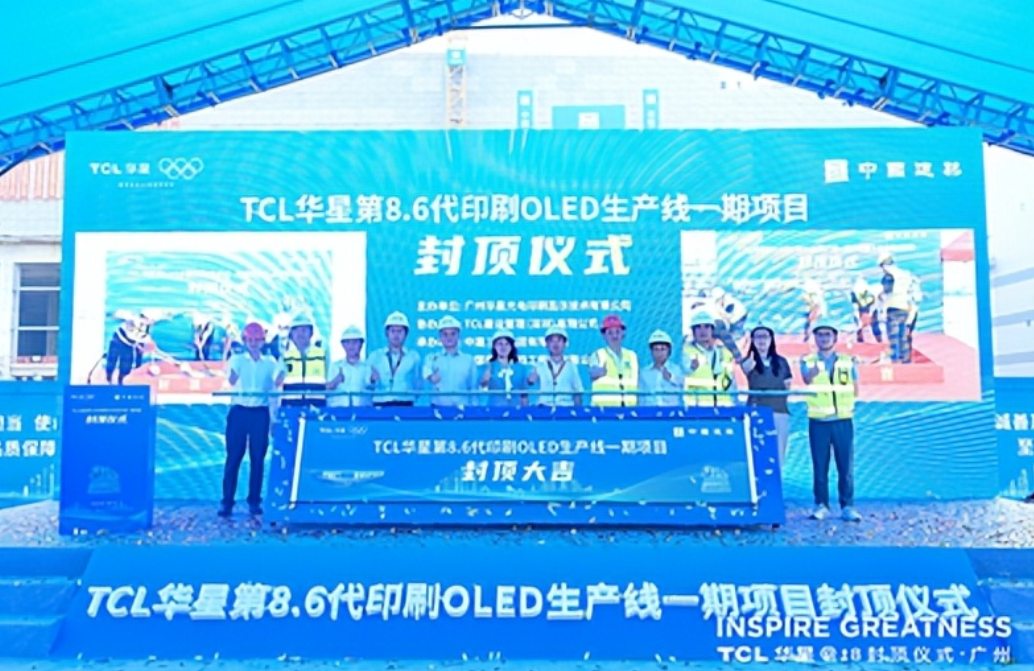
其中,报告特别提及TCL华星正在推进喷墨打印OLED(IJP OLED)技术。今年8月,TCL华星与微星联合发布了PRO MAX OLED 271UPJW12显示器,搭载27英寸4K 120Hz喷墨打印OLED面板,主要面向专业办公和内容创作等使用场景。
除了已发布的产品,TCL华星还在建设8.6代喷墨打印OLED产线。根据TCL科技此前公布的2026年半年报,该产线计划于2027年第四季度启动量产,预计2028年正式投产,主打32英寸、34英寸这类更大尺寸的OLED面板,刷新率最高可达700Hz。更大尺寸、更高规格的产品,将把OLED显示器的战场从27英寸延伸至超宽、大屏领域。
后记点评:对于OLED显示面板这一轮增长,本质是OLED显示技术完成从手机向桌面大屏渗透的关键阶段。过去几年市场还在验证产品可行性,而从今年开始,随着价格持续下探、面板供给放量,OLED显示器正式进入规模化普及周期。
当然,高速增长之下也不能盲目乐观。OLED显示器依旧要面对烧屏风险、寿命争议等老生常谈的问题,同时,传统高端MiniLED显示器也在持续降价,二者的正面竞争会愈发激烈。价格战打开市场的同时,品牌的利润空间也会被持续压缩。
总而言之,79%的同比增幅,是OLED显示器赛道的一次重要拐点。华硕凭借采购量领跑赛道,而持续下探的产品价格,才是这场增长背后真正的底层推手。后续,随着TCL华星等新产线落地,大屏OLED面板供给增加,桌面显示市场的格局,还会迎来新一轮洗牌。
原创文章,作者:soup82,如若转载,请注明出处:《暴涨79%!OLED显示器面板今年预计出货610万片:头号买家是它》http://www.avq360.com/2026100937359.shtml
最新评论