大盘在缩,高端在涨!近日,行业知名机构Omdia发布的一份关于高端电视的预测报告,或许为全球彩电市场的走势做了一个系统性定位。
Omdia英国当地时间29日发布预测,其认为在全球电视出货量同比下降1.0%的颓势下,高端电视或将迎来一路高涨的趋向。其中,在2027年高端电视出货要逆势增长9.3%,特别在北美市场增幅更是冲到21.9%。
为何电视越贵越好卖?
当然,我们首先需要对高端电视进行归类与定义。在这里,Omdia将定价1000美元以上的电视统称为高端电视。
都说大盘在萎缩,行业不振气。那为何高端电视却逆势走俏,一路高涨呢?对此,Omdia分析认为:产品本身物料成本涨价,驱动电视价格上涨。这两年存储、面板零部件成本持续上行,中低端机型本就利润微薄,成本一涨,基本就是赔本走量,不得不普遍提价。
在如此大背景下,高端电视定价空间足,消化成本的能力强,各路电视机厂商自然更愿意把有限的营销、产能和芯片资源,优先往高毛利机型上倾斜。同时,对比低端价格不低、高端新技术品类价格变动不大,其质价比属性在成本上涨周期显然在增强。
也就是说:彩电市场越贵越上量,不是消费者突然更有钱了,而是厂商和行业“共同”作用下,驱动了彩电市场的高端化。
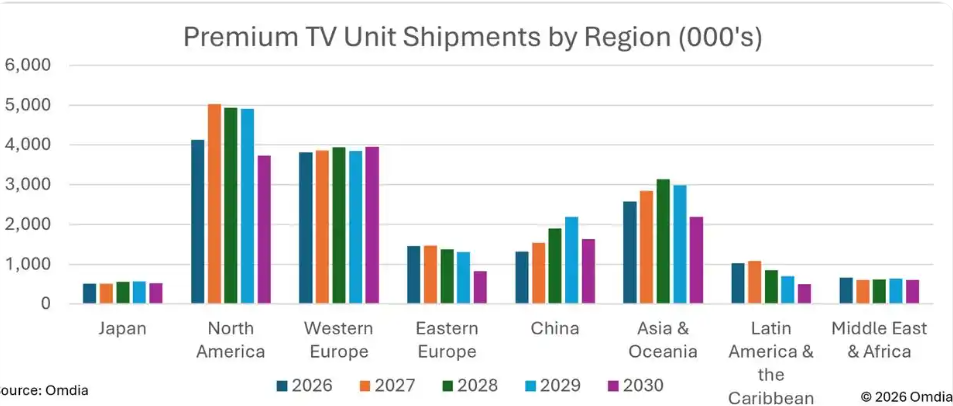
另外,从全球电视区域板块来看,并不是所有地区都是“越贵越香”。从Omdia的地区结构图来看,北美彩电市场是绝对“货仓”,2027年高端出货预计冲到约505万台量级,是全球最大的高端消费市场;而中国、亚洲大洋洲紧随其后,稳步抬升。
这意味着高端电视的增量,高度依赖成熟市场的换新需求和消费升级,而非新兴市场的首次购机。换句话说,全球彩电越来越依赖“存量换新、结构升级”。
哪些高端电视品类会是“主力”
在全球电视高端化已成大势的背景下,哪些品类是“主力”,无疑是业界最为关注的焦点。
对此,Omdia也围绕这一维度进行了剖析与预测,重点从技术结构切入,聚焦MiniLED、RGB-LED(这里包括RGB-MiniLED、Micro-RGB等,可以说是MiniLED的高阶版)以及OLED等当前市场上较为热门的技术品类进行分析。
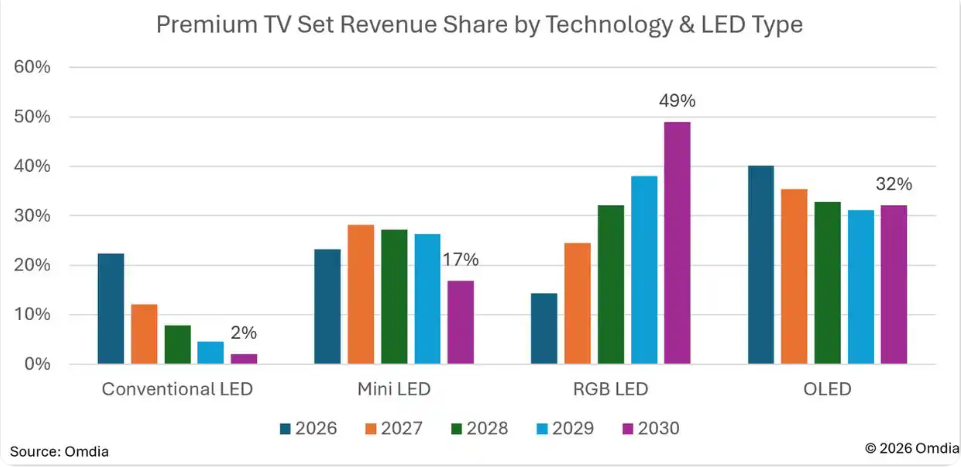
Omdia表示,目前高端电视这块蛋糕正在被重新切分:高端市场,传统LED背光从2026年约22%的营收份额快速萎缩,到2030年只剩2%;OLED长期稳定在三成以上,2026年约40%,之后缓慢回落到32%上下;而RGB-LED背光这条线,从2026年的约14%一路狂奔,2028年摸到约32%,到2030年直接占到高端电视营收的49%。
从以上这则数据中,可以看到一个极为重磅的信号:RGB-LED电视对OLED电视或将形成“两年追平、四年反超”的局面。
其中,在2028年前后,RGB-LED与OLED在高端电视营收份额上大致打平;到2030年,RGB-LED接近半壁江山,OLED则退居三成出头。也就是说持续垄断高端十多年的OLED电视,将在4年后被RGB-LED电视超越。
RGB-LED电视力压OLED,这意味着什么?
过去在全球彩电市场,OLED电视几乎是“高端电视”的代名词,而LG、三星、索尼等也因为在OLED品类上的优势,牢牢占据高端电视(尤其是万元+市场)的主导地位,国产品牌因为缺乏OLED面板制造或者采购能力,长期只能跟随。
而未来两年随着RGB-LED“打平”并形成对OLED电视的“超越”,对中国品牌“冲高向上”来说,意义非同小可。
据悉,目前RGB-LED这条路线,在海信、TCL、长虹、海思、卡萨帝等品牌的推动下,已经成为当下主流品牌冲击高端的“共识”。
此外,华星、京东方也在背后持续推动屏与背光的技术匹配,可以说这条路线已在高端市场逐步跑通,相当于把竞争主动权从OLED阵营手中抢了过来——这正是中国品牌在高端市场“换道超车”最现实的一次机会。
后记点评:2027年高端电视的逆势高增,在笔者看来,这背后绝不是简单的消费回暖,而是整个彩电行业利润向高端、向新技术集中的必然结果。大盘越卷,越逼着厂商往高附加值走;而RGB-LED这条中国品牌握有主动权的路线,很可能就是未来五年高端电视格局改写的最大变量。
原创文章,作者:soup82,如若转载,请注明出处:《越贵越香!2027年:高端电视将逆势增长9.3%》http://www.avq360.com/2026093037311.shtml
最新评论