近日,行业机构洛图科技发布了8月全球液晶电视面板出货报告。数据显示,当月全球大尺寸液晶电视面板出货2020万片,同比下滑5.5%,环比7月上涨6.6%;但出货面积反而实现增长,同环比分别上涨2.2%、4.0%。
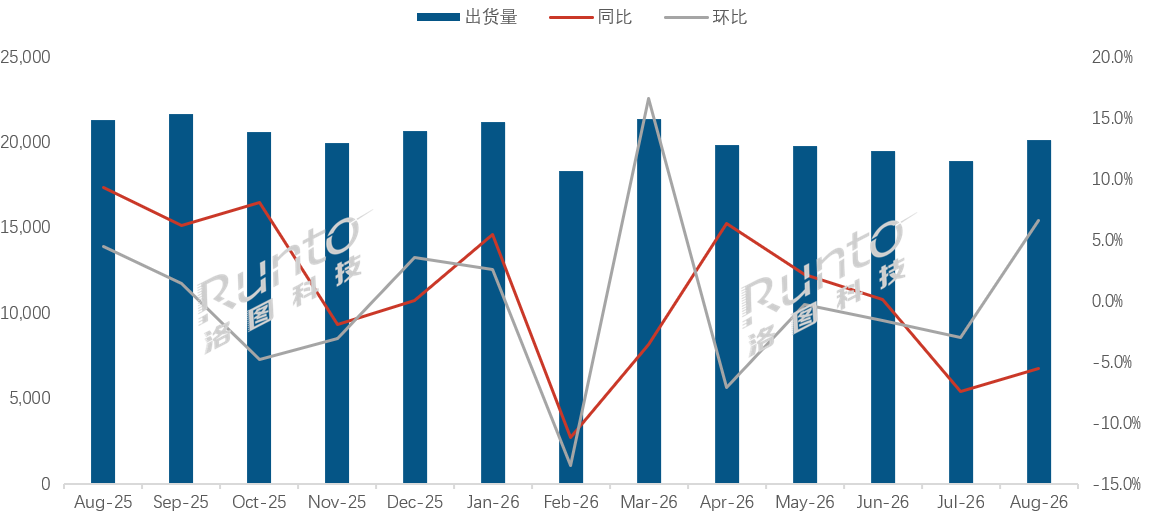
可以看到,8月份全球液晶电视面板的走势呈现出“量跌、面积涨”的市场特性,而这一市场走势的背后,正是当前电视面板行业结构性转型最直观的写照。
什么原因造成了这一波“量跌面涨”的行情?
据洛图科技分析认为,8月份整体出货片数同比走低,根源在于50英寸及以下中小尺寸面板订单萎缩。存储相关成本抬升压制低端电视整机需求,小尺寸面板出货持续承压。但品牌厂商在三季度促销节点备货,叠加面板厂以价换量策略,拉动环比回暖。
此外,8月份,还是延续全球电视面板平均尺寸持续放大这一走势。据悉,8月面板平均尺寸来到51.2英寸,同比提升2.1英寸,55英寸以上大屏出货同比大涨10.2%,份额持续走高。
同样一片基板,切割更大尺寸面板,单片面积更大,最终就形成“片数下滑、面积增长”的局面。
TOP3“名单有变”:这一次还是第三“易主”
放到厂商排名榜单来看,行业格局的分化同样耐人寻味。京东方、华星依旧牢牢守住前两名,基本盘稳固。京东方出货约540万片,华星约500万片,二者差距保持稳定,在65、75、98英寸等高端大尺寸上持续发力,超大尺寸赛道优势明显。这两家大陆头部厂商,已经牢牢把持全球电视面板的第一梯队,短期很难被撼动。
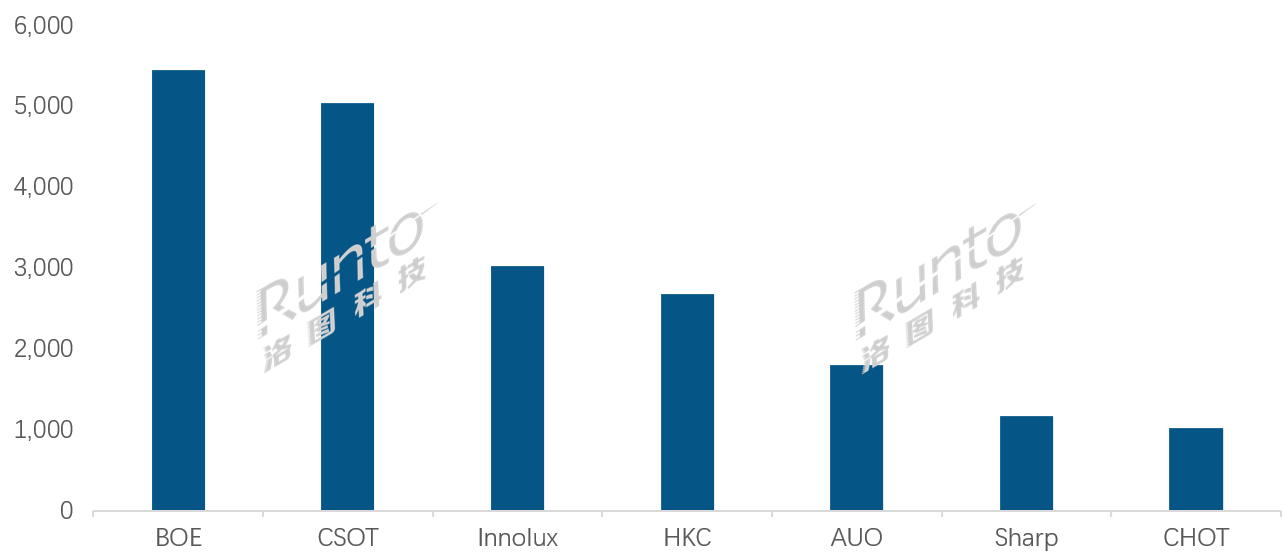
前二之位“牢不可破”已成定式,但第三之争却又上演了熟悉的拉锯战。洛图数据显示,8月群创出货300万片,反超惠科重回行业第三;惠科当月出货270万片,滑落至第四位。
对于惠科和群创又出现“第三换位”的剧情,有行业人士分析认为,这两者之间的“换位”已经成为了“习惯”。近几年,惠科和群创反复争夺第三名,席位频繁轮换,成为榜单里最有看点的博弈。
因为两家体量差距本身不大,订单波动、客户订单结构变化,都会直接改写月度排名。
例如,在8月群创当月实现量价齐升,出货同比增3.1%、环比大涨14.9%,台系两家群创+友达合计市占率同步抬升。反观惠科,8月出货同比大幅下滑21.3%,仅85英寸单品保持行业第一。惠科产品结构中大尺寸占比偏低,中小尺寸订单波动对它的冲击会更明显,一旦低端订单收缩,出货量就容易出现明显回撤。
大陆面板厂商整体份额出现小幅回落
大陆厂商整体份额出现小幅回落。8月大陆四家面板厂商合计市占70.3%,同比、环比均小幅下滑。这并不代表大陆面板竞争力减弱,而是台系厂商抓住阶段性订单窗口,在部分尺寸拿到更多订单,短期抢占份额。但从长期产能、大屏技术储备来看,大陆厂商的主导地位没有改变。
行业的博弈重心,已经从单纯拼出货片数,转向比拼大尺寸、高附加值产品的供给能力。京东方、华星都在持续提高55英寸以上产品占比,发力98/100英寸超大尺寸,靠高附加值产品拉高产值。
产能端的新动作,也在为后续行情定下基调。当前高世代线稼动率维持90%以上高位,进入10月,京东方、华星、惠科计划借国庆假期安排产线岁修,主动压低稼动率至75%-80%。这套控产托价的操作,是面板行业老套路,目的是稳住面板价格。
后记点评:对于Q4行情,洛图方面分析认为,市场预期并不乐观。减产托底之下,面板价格大概率止跌横盘,很难迎来大幅上涨。整机品牌对涨价接受度有限,只会对中小客户实现小幅提价。
因此,整体来看,全球液晶电视面板行业已经进入存量博弈时代,单纯比拼出货规模的时代早已过去,能不能拿到大屏订单、优化产品结构,才是决定厂商排位和利润的核心。
原创文章,作者:soup82,如若转载,请注明出处:《量跌面涨!8月全球电视面板TOP3又“有变”:第三名“易主”》http://www.avq360.com/2026093037314.shtml
最新评论