闺蜜机(移动智慧屏)市场在8月跌到阶段性低谷后,9月终于迎来一轮小幅“回血”。
近日,行业机构洛图科技新鲜发布了9月线上闺蜜机的市场报告。数据显示,9月国内线上移动智慧屏零售量1.4万台,同比下滑26.8%,环比增长8.5%;对应零售额0.6亿元,同比下降20.2%,环比上涨9.3%。
量额环比双双转正,终于止住连续两个月的环比下滑。但值得注意的是两位数的同比下跌,意味着这次回暖,只是低基数带来的修复行情,行业收缩的大基调还是没有“改善”。
行业大盘未好转:均价却拉高至4155元
9月闺蜜机市场未真正“回暖起色”,但有一个市场现象尤为值得关注:那就是产品均价又再次拉高到新高点。
数据显示,9月闺蜜机线上成交均价为4155元,同比上涨9%,环比微涨0.8%,相比8月又上浮32元,稳稳守住4100元这条价格线。销量萎缩,均价反而逆势走高,这背后“原因”值得琢磨。
有行业人士分析认为,闺蜜机均价逆势走高,这不是厂商集体涨价,而是市场的购买结构已经悄然改变。
据悉,目前闺蜜机赛道低价入门机型在逐步退场,27寸4K、32寸4K、长续航高端机型成为成交主力,用户愿意为大屏、高分辨率、长电池买单,市场价值端的韧性,明显强于销量端。
洛图科技数据显示,今年前9个月(1~9月)全年销量同比下跌25.9%,但零售额仅下滑15.6%,累计均价大涨14%。可以看出,闺蜜机赛道正在从拼低价走量,转向依靠高端机型赚取价值。
品牌格局:KTC进前三,小米走势偏弱
在闺蜜机市场回暖只是低位反弹、绝非行业趋势反转的大背景下,闺蜜机赛道的品牌格局也在出现新一轮“变数”。
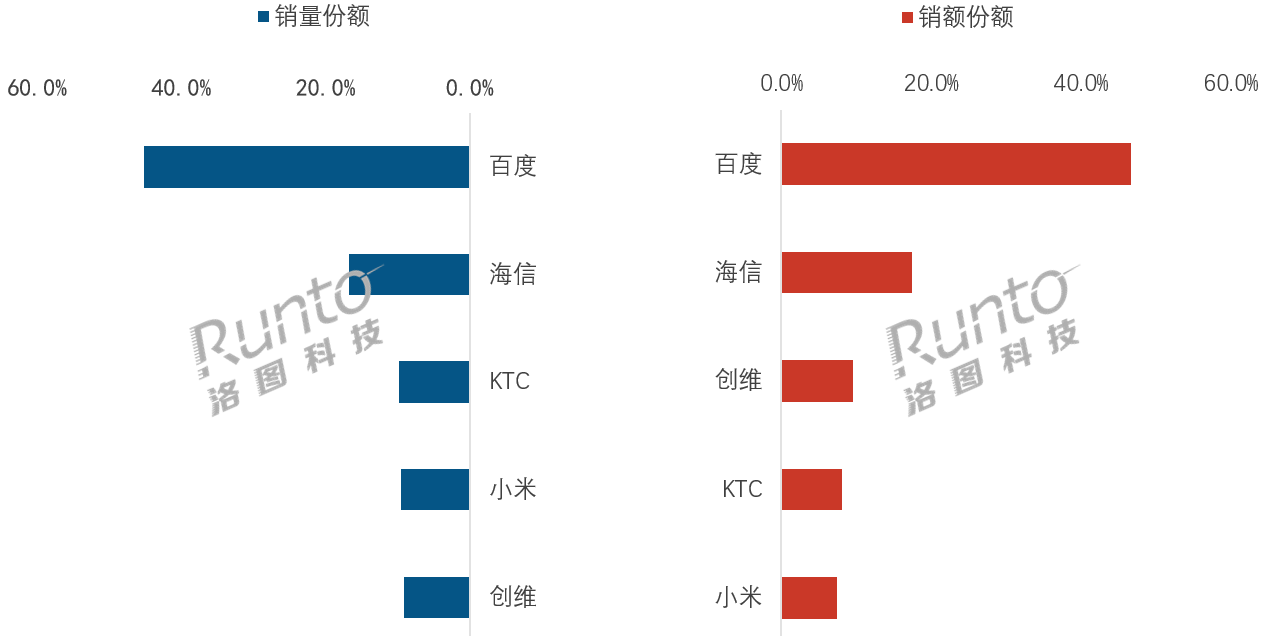
根据洛图科技9月线上监测数据,闺蜜机销量TOP4品牌(百度、海信、KTC、小米)合计份额达到81.3%,同比提升5.8个百分点;销额TOP4品牌合计份额为82.1%。从量和额两个维度来看,闺蜜机品牌格局正呈现马太效应,市场资源在加速向头部聚拢的态势。
而如此局面下,则意味着中、尾部小品牌的生存空间几乎被掏空,十名开外品牌销量份额仅剩下1.3%。在这个赛道里,缺乏产品打磨与供应链能力的小玩家,已经很难在市场端立足。
具体到各个品牌的表现来看,百度牢牢守住双料冠军席位,几乎拿下半壁江山。9月它拿下45.2%销量份额、46.7%销额份额,销量环比上涨11.4%。逆势走强的底气,来自一套完整的产品矩阵,27寸4K承担走量任务,32寸4K亲子款、Ultra长续航机型冲击高端市场,全价位覆盖的打法,让百度在行业下行周期稳稳领跑。
海信稳居第二名,16.8%销量份额、17.4%销额份额,数据虽小幅修复,但27寸、32寸两款主力机型走势分化,增长后劲并不明显。
本月榜单最大黑马,当属一路逆袭冲进TOP3的KTC。品牌销量环比大涨24.8%,拿到9.8%的销量份额,正式跻身第一梯队。依靠32寸4K机型稳定输出,这家原本的二线显示厂商,在收缩的市场里抢下可观份额,成为9月榜单里最出人意料的变量。
在头部TOP5阵营中,与KTC表现抢眼不同的是,小米则在9月有点“后劲不足”。其8月靠单款27寸机型冲高,一度成为当月最吸睛的品牌。但是9月份额便回落至9.5%,环比下滑4.7个百分点。小米在闺蜜机市场的表现时“波动起伏不稳”,这和其产品线单薄的有关。由于产品线单一,一旦某个单品热度褪去,市场表现就快速跳水。
有行业媒体人士向《视听圈》分析表示,从TOP4的整体市场走势可以看出一个市场事实:27寸4K、32寸4K已成为闺蜜机赛道的胜负手。27寸主打居家健身、移动观影,32寸瞄准大屏亲子场景,无论头部巨头还是腰部挑战者,都在这两个核心尺寸上重点布局,未来的竞争本质上就是两条产品线的比拼。
后记点评:从9月闺蜜机的市场走势来看,在笔者看来,接下来赛道真正值得盯的,早已不再是短期增速高低,而是4100元这条均价防线能否守住。
倘若即将到来的双十一大促,品牌们依然能稳住4100元这一价格水位,那就能说明:闺蜜机正在依靠产品结构升级、场景价值挖掘,摆脱单纯拼低价走量的套路。一旦这个价格底盘站稳,也就印证了这条赛道的产品价值属性正在被认可。
当然,这同时也在印证闺蜜机的另一面:4000多元的单价,或许注定它只是一款差异化场景的小众显示产品,规模化可能并不属于它。
原创文章,作者:soup82,如若转载,请注明出处:《均价4100元!闺蜜机9月“低位”回血:有黑马杀进前三,小米“哑火”》http://www.avq360.com/2026101937450.shtml
最新评论