近日,行业机构奥维睿沃最新发布的三季度闺蜜机数据报告,是否又这一曾经火爆的品类浇了一盆冷水。
数据显示,今年三季度闺蜜机国内线上市场销量仅3.6万台、销额1.4亿元,同比分别下滑15.6%和17.7%。量额齐跌超一成,这不是单季度的短期波动,更意味着闺蜜机这个物种正处于“下滑通道”之中。
闺蜜机为啥也“不香”了:尝鲜红利退潮
熟悉闺蜜机这个品类的朋友都清楚,这个品类过去两年能成为行业“新宠”,主要是差异移动场景,抓住消费者尝鲜的心理。
例如,在去年(2025)闺蜜机的爆发,本质是“可移动大屏”的新鲜感撑起来的。健身跟练、追剧刷视频、视频通话,网课游戏等几个场景,让一部分年轻消费者愿意为“能推着走的屏幕”买单,单季销量一度冲到近6万台。
但是如果一款显示产品只是靠“新鲜感”去透支,那这样的产品自然肯定在市场不会长久。闺蜜机这个品类也是如此。
目前市面上多数闺蜜机产品同质化比较严重,外观和场景设计几乎都差不多。当基础款产品快速铺满市场,用户很快发现这个品类的定位十分尴尬:比电视多了移动性,但画质、音质差一截;比平板屏幕大,但笨重、使用场景高度重合。很多产品买回家后使用率越来越低,最终沦为角落吃灰的摆件,这也影响了消费者对这个品类的口碑认可。
另外,闺蜜机今年“后劲乏力”的原因,在笔者看来还有一个,就是价格偏高。洛图科技数据显示,今年9月闺蜜机线上成交均价为4155元,同比上涨9%,环比微涨0.8%,相比8月又上浮32元。
一款32吋的显示屏,因为加了一个移动支架,定价竟然堪比一台65吋RGB-MiniLED电视。如此高的价格,势必会影响一些年轻人的“尝鲜”。
价格偏高,而产品场景和应用模式整体上并没有大的突破,这肯定会影响到消费者的选购。说白了,靠“一块移动屏”的概念简单收割用户的模式不会长久。
为何说百度的“第一”,可能是小盘子里的伪领先
三季度闺蜜机的市场看点,除了“量额齐跌”超一成继续走低外,就是在品牌格局上出现了一些特别之处:那就是百度的第一,可能是“小盘子”当中的伪领先。
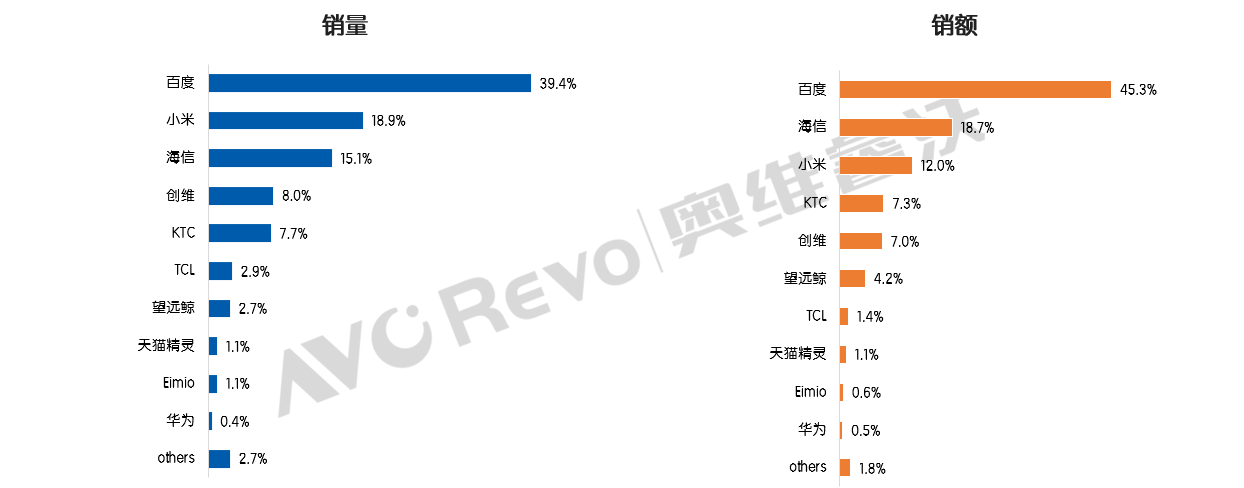
根据奥维睿沃的数据,今年三季度百度以39.4%的销量份额、45.3%的销额份额,双双位居量额榜首。从百分比来看,其龙头地位看似十分突出。但在我看来,这个“第一”的含金量其实不高。
为什么这么说,关键原因就是轨闺蜜机整体盘子太小了。全季度3.6万台的总销量,哪怕拿下近四成份额,也才1.4万台左右的体量。这种规模下根本谈不上有什么所谓的领先优势,没有供应链掌控力,没有不可替代的生态粘性,只要后续的竞品甩出一款配置更高、价格更有诚意的爆品,份额随时可能被切走一大块。
当然,百度也有自己的核心优势那就是入局早,同时语音交互生态上也有自己的特点。但今天的用户选购闺蜜机,痛点早就不是“语音灵不灵”了。大家更在意画质好不好、色彩准不准、影音体验过不过关、甚至还有是否有更多的场景突破和一些交互上的关联性——而这些,恰恰是传统彩电品牌的优势项。
现在海信已经坐到销额第二的位置,小米、创维、TCL紧随其后。这批玩家手握面板资源、画质调校技术和线下渠道网络,做移动智慧屏本质是能力延伸,属于降维打击。之前它们没全力进场,是觉得赛道体量太小;一旦认真起来,互联网品牌的先发优势会被快速稀释。
彩电系要超车,光靠画质不够,得打场景+成本牌
当然,彩电品牌也不是躺着就能赢。如果只是把电视做成带轮子的“移动版”,换个壳就叫闺蜜机,那永远跳不出同质化的泥潭。真正的超车机会,在于两张牌的组合。
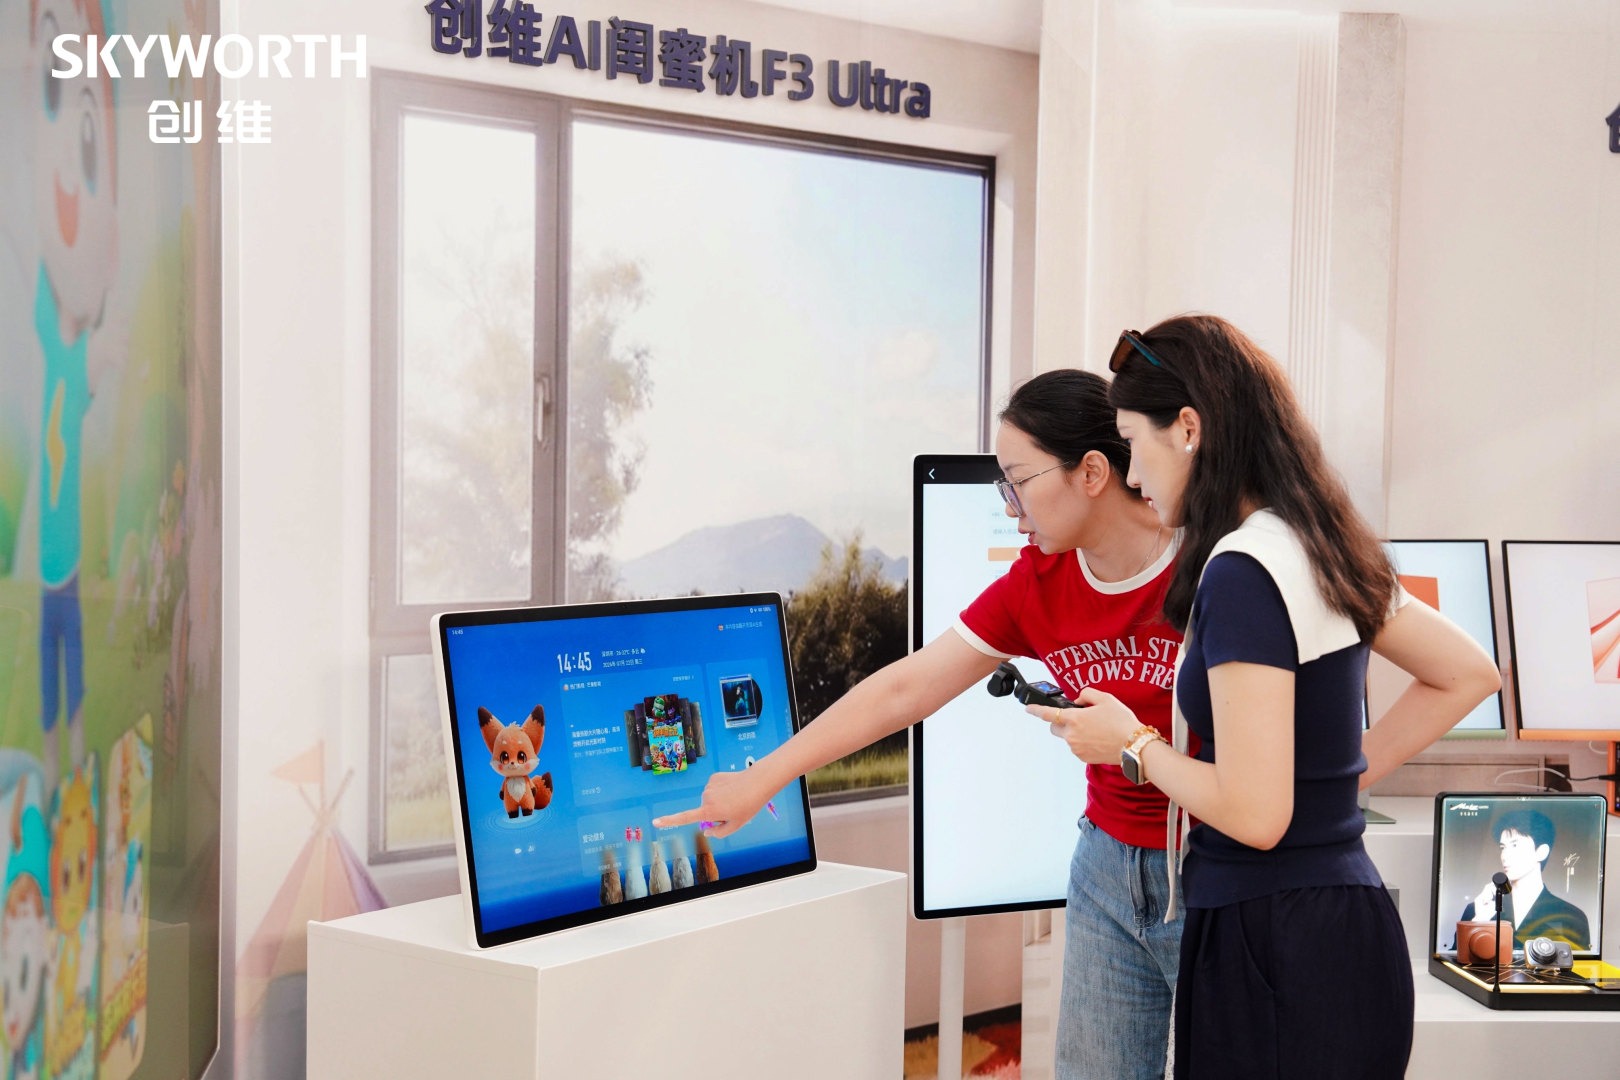
第一张是场景突破。不能局限在“追剧健身”的浅层次需求,要往家庭深度场景里扎:比如和家里的主电视做多屏联动、内容接力,做成真正的“家庭第二屏”;针对长辈陪护、儿童学习、居家健身做垂直功能深挖,把工具属性做深和做强,把闺蜜机的工艺设计做得精致和艺术性,而不是简单就在做个大号平板。
第二张是成本优势。依托成熟的面板供应链和制造体系,彩电品牌有能力把4K大屏、高配置的产品价格打到更合理的区间,用同价位碾压级的画质体验,挤压互联网品牌的中高端空间。当用户发现,花差不多的钱,能买到画质更好、调校更专业的彩电品牌产品,自然会用脚投票。
后记点评:整体来看,闺蜜机这个品类不会消失,但会从网红风口赛道,回归成一个小众细分品类。接下来的竞争,比的不再是谁概念炒得热,是谁能把场景做透、把成本控住、把体验做实。
彩电品牌手握画质和供应链两张牌,能不能真正实现弯道超车,关键就看能不能跳出“移动电视”的思维定式,拿出真正解决用户痛点的场景方案。
原创文章,作者:soup82,如若转载,请注明出处:《鲜劲过了!三季度又暴跌15%,闺蜜机这是要“凉了”?》http://www.avq360.com/2026103137555.shtml
最新评论