近日,广州开发区控股集团(下称"广开控股")公告,与LG Display按持股比例向合资公司乐金显示光电科技(中国)有限公司(下称"乐金光电")增资10亿元,专项用于超大型OLED模组技术改造。据韩国媒体The Elec报道,双方按70:30的股比出资,LGD掏7亿元,广开控股掏3亿元。
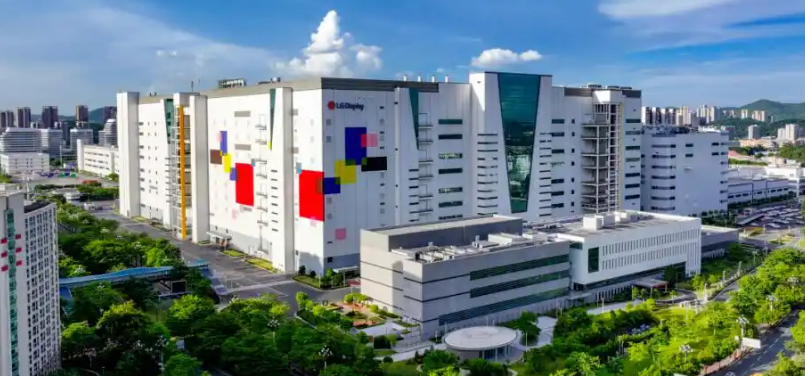
这笔钱花在哪?产线覆盖77、83、97、111英寸四个规格的OLED模组,其中111英寸模组线是全球第一条以Large OLED技术路线为核心的专用模组线,目前同规格产线在全球范围内一条都没有。换句话说,第一款百吋以上的量产OLED电视,面板会从广州黄埔下线。
为什么跳到111吋?
OLED电视的量产尺寸在97英寸上卡了很多年。97吋有多贵?LG 2026年旗舰G6系列,97英寸(OLED97G6PCA)国内公开售价259999元,够买一辆中级轿车。
而且这是OLED最大尺寸,往上没有更大的了。更为重要的是,目前巨幕市场增长迅速,但主要都被MiniLED液晶拿走——海信100英寸U7 MiniLED在美国卖2999美元,海信116英寸RGB-MiniLED电视UX定价99999元,都远低于同尺寸OLED。要尺寸有尺寸,要质价比有质价比,这是LCD的优势。
LGD不选100英寸、直接上111英寸,是想避开和LCD在百吋线上硬碰硬。100英寸恰好是国产MiniLED高端旗舰打得最凶的规格段,100吋OLED拼价格没有胜算;而111英寸则暂时没有对手,可以凭"比所有人都大"拿到定价权。这是一步防守棋:与其在百吋被LCD围剿,不如拉开一个身位,也是向行业证明:OLED的尺寸边界远未到顶。
过去LGD一直不肯加码超大尺寸OLED,顾虑有二:需求规模撑不起产线投入,良率爬坡成本太高。
现在不得不动的另一层原因是,高端大屏是彩电行业少有的还在增长的赛道——Counterpoint的报告显示,2025年一季度全球高端电视(单价1500美元以上)出货量同比增长44%。这块蛋糕再让下去,OLED的高端阵地会被LCD一点点吃掉。
不止冲尺寸,还是一笔降本的账
LGD这条线同时覆盖77、83、97英寸,真正精明的地方在规模:过去97吋模组单独开产能,量小、分摊成本高,价格自然压不下来;并进统一产线后,良率和产能利用率一起上去,97吋的价格有望明显松动,真正具备和85英寸高端LCD正面打的实力。83、77英寸跟着受益。
选广州也顺理成章。乐金光电2006年落户黄埔,2012年上8.5代LCD线,2017年落8.5代OLED面板线,2019年OLED线投产——厂房、供应链、熟练工都是现成的,改造比新建便宜得多。
还有个背景值得一提:LGD去年刚把广州的LCD模组厂和面板厂整体卖给TCL华星,LCD产能全部出清,广州工厂现在主产48、55、65、77英寸模组,这次技改正好补上77英寸以上的缺口。
对黄埔来说,这等于把本地显示产业从面板制造往终端模组又延伸了一环——区里正在推2000亿级新型显示产业集群,这笔增资接得刚刚好。
谁先发布111吋电视?
面板产能就位只是第一步。最终111吋OLED电视何时上市、由谁首发,还要看下游整机品牌的节奏。
按惯例,LG电子大概率拿下全球首发,索尼、飞利浦会跟进,但节奏慢半拍,要看市场反馈。三星有自己的QD-OLED路线,不会用LGD的面板,不过111吋的压力会推着三星把大尺寸产品往前赶——它今年已经在越南试产115英寸RGB Micro LED电视,巨幕这块谁都不敢松手。
百吋以上的巨幕市场,过去一直是LCD的独角戏,MiniLED一年一个版本地升级。现在OLED正式进场,高端客厅影院的技术路线之争要有得看了。
至于"中国制造"这个说法,更准确的理解是:技术路线和专利握在LGD手里,中国出生态、产线和市场。但全球第一条111吋模组线放在广州,这件事本身,已经说明了全球未来显示产业的重心在哪里。
从55吋到88吋,再到97吋、111吋,OLED一直在突破人们对它的尺寸想象。这一次,全球最大尺寸的OLED模组线,不仅是LGD的一次产品升级,更将再次搅动大尺寸巨幕电视,OLED、LCD、micro LED的三角竞争关系。
原创文章,作者:soup82,如若转载,请注明出处:《111吋!全球首款百吋+巨幕OLED 电视要来了:广州造!》http://www.avq360.com/2026103137553.shtml
最新评论