近日,投影行业两大“一哥”品牌极米、大眼橙分别发布重磅新品,但这一次的新品并非投影机,而是跨界推出的AI眼镜。
先是,DLP智能家用投影龙头极米的MemoMindOne正式于10月15日开启国内预售,国补后到手2294元;而几乎同期,1LCD投影赛道头部玩家大眼橙,发布了和钉钉联合打造的AI听记眼镜,起售价1299元。
一位行业人士表示,两大投影细分领域的“带头大哥”同步入场布局AI眼镜,再加上光峰、Vidda早已率先入局,今年投影厂商集体奔赴AI眼镜赛道,已经成为行业不争的共识。
集体转身!为何投影巨头扎堆押注AI眼镜?
对于投影圈这一波集体跨界入局AI眼镜,背后驱动逻辑值得深挖。在笔者看来,主要源于以下几重现实因素。
其一,投影主业增长见顶,存量市场压力凸显。据洛图科技数据显示:2026上半年国内智能投影销量205.6万台,同比下滑26%,销售额跌幅达到27%,三季度降幅依旧维持在两成以上。
不难看出,投影大盘需求持续萎靡已是客观现实。在此行业背景之下,头部投影企业主动寻找第二增长曲线,就成为必然选择。
其二,并非彻底跨界,而是光学能力的横向延伸。布局AI眼镜,对多数投影厂商来说,依旧扎根在自身熟悉的光显赛道,并非闯入完全陌生的领域。不管是DLP、1LCD、三色激光,投影厂商常年深耕微型光机、光源控制、色彩调校、散斑抑制;而带显示的AR眼镜,底层同样是微型光机搭配微显示芯片的成像体系,供应链、光学工程经验具备很强复用价值。把投影光机持续微型化,结合Micro-LED、光波导技术,是企业技术沉淀顺理成章的能力外溢。
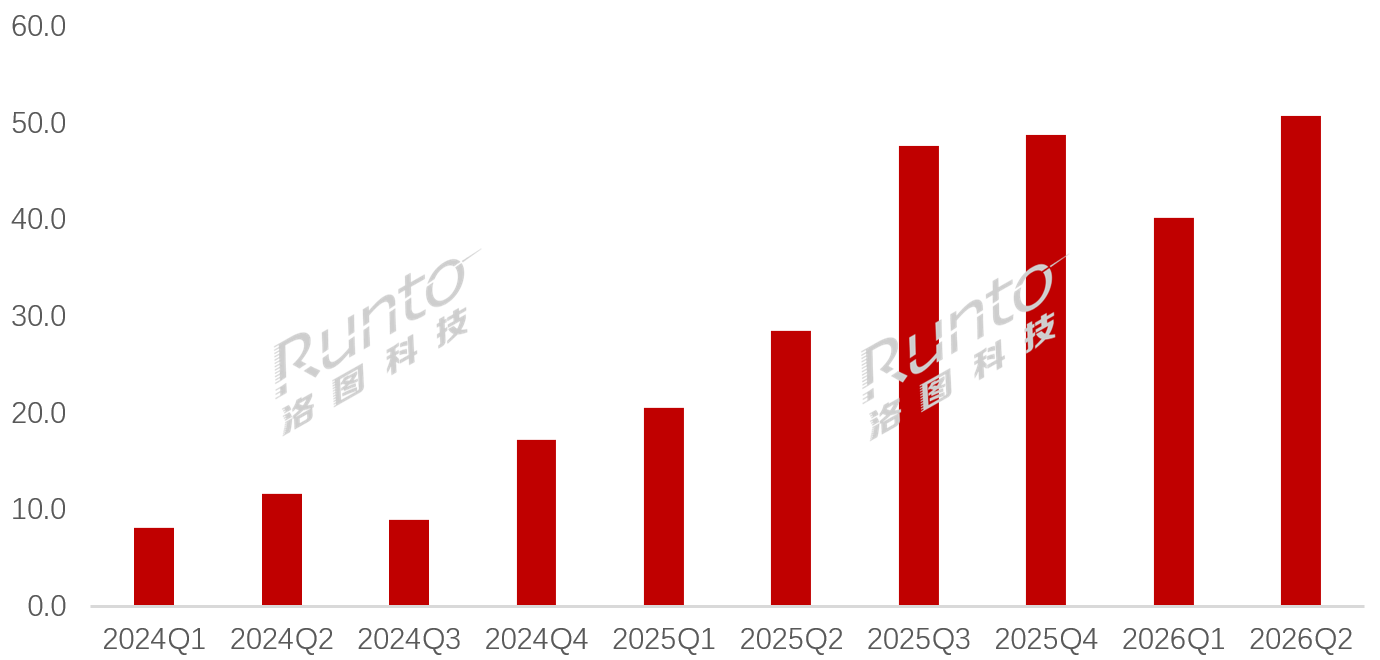
其三,赛道高速增长,AI眼镜增量红利显现。和持续下行的投影市场形成鲜明反差,2026上半年国内智能眼镜销量90.9万台,同比大涨85.5%,销售额增幅接近翻倍。产品被纳入国补目录,千元级机型搭载离线大模型,品类正从小众极客圈层走向大众消费市场。
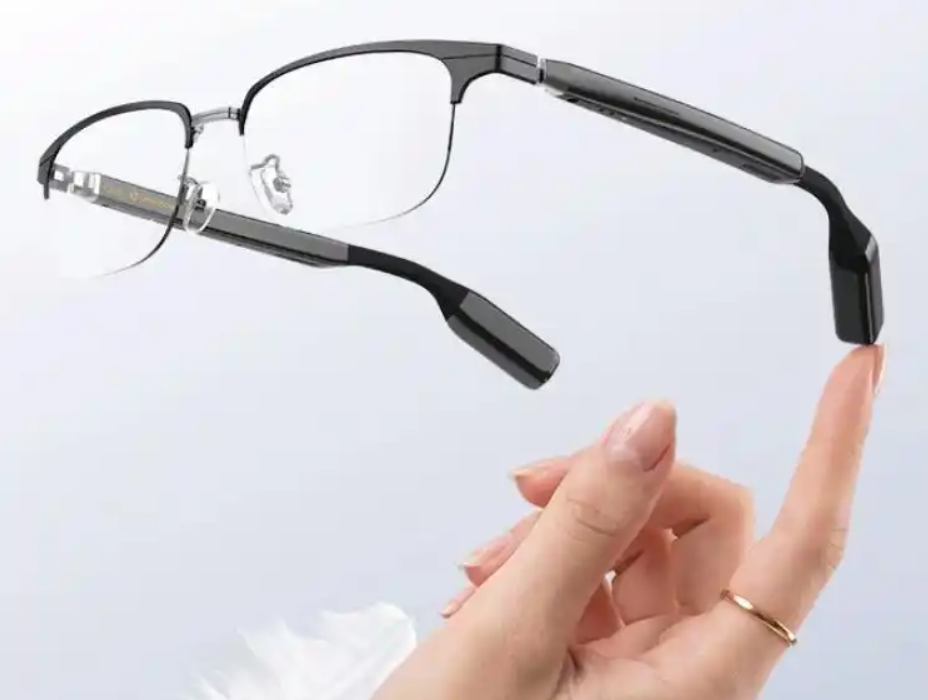
与此同时AI眼镜赛道已经出现清晰分层:音频听记类产品技术门槛低、落地速度快,更适配大眼橙这类厂商切入;带显示的AR眼镜对光学能力要求严苛,契合极米、光峰的技术积累,各家找到了差异化的破局切口。
其四,场景互补,构建“居家+随身”完整显示生态。AI眼镜还能够和投影主业形成场景协同。投影锚定家庭客厅的沉浸式大屏;AI眼镜则主打全天候的个人随身信息屏,二者的目标用户高度重合,都偏爱沉浸式影音体验。一个固定居家,一个随身随行,两者搭配可以搭建“家庭大屏+个人随身显示”的完整生态,进一步拉长用户生命周期。
当然,技术同源不代表可以直接照搬,投影厂商仍需要针对AI眼镜的穿戴场景完成技术下沉与重新调试。投影属于远场成像,光线投射至墙面幕布;AI眼镜依靠光波导、Birdbath生成近眼虚像,二者光路逻辑截然不同,投影光机不能简单缩小就直接拿来使用。
除此之外,眼镜属于贴身穿戴硬件,整机配重、长时间佩戴舒适度、近视适配、散热设计,都是投影厂商此前较少深耕的课题,需要重新搭建一整套产品验证体系。
行业启示:从做大屏幕,到争夺下一代交互入口
投影头部扎堆入局AI眼镜,释放出一个明确信号:家用大屏显示已经进入存量博弈时代,单纯比拼亮度、分区、性价比的内卷模式,增长天花板已经清晰可见。显示厂商的竞争主线,正在从“做大屏幕”转向“重构人机交互入口”。
但我们也不必过度高估这场跨界的成功率。光学积累是重要加分项,却不等于天然就能取胜。AI眼镜赛道高手云集,手机厂商、AR创业公司、音频品牌早已同台竞争。对极米、大眼橙而言,这一轮布局,是拿自身最擅长的光学能力去博弈下一代可穿戴硬件入口。最终能否跑通,依旧要看佩戴体验、软件生态,以及挖掘出用户愿意持续买单的刚性应用场景。
原创文章,作者:soup82,如若转载,请注明出处:《战场切换!投影龙头集体转身“杀入”AI眼镜,这是“不务正业”吗?》http://www.avq360.com/2026102237456.shtml
最新评论