消费电子涨价蔓延,这次不是半导体,而是显示:有一家巨头宣布将调价
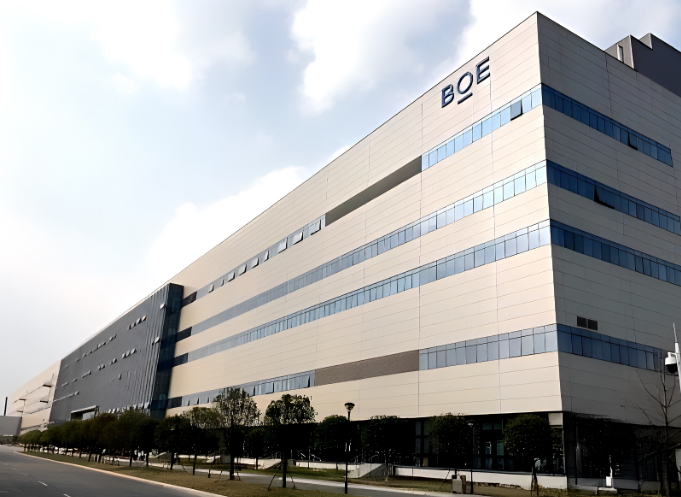
继面板龙头企业TCL华星“涨价”之后,9月17日供应链消息传出,另一行业巨头京东方也将跟进启动显示产品调价。这一轮涨价预计将在第四季度正式开启。
为什么涨价?
对于涨价原因,业内给出的理由很直接:上游成本的层层传导。据悉,从上半年开始,PCB、MLCC、存储等电子元器件价格持续走高,已经持续挤压面板厂的利润空间。
前不久康宁宣布显示玻璃基板涨价15%及以上,相当于又给整个面板行业压上一重成本重担。多重物料叠加,成本压力已经到了难以内部消化的地步。据悉,玻璃基板占TFT-LCD(液晶面板)成本约15%,是成本最高的单一材料之一。
众所周知,上游面板是典型的重资产行业,产线折旧、研发投入、品质管控每一项都需要重资本去维护。而且,过去四年来,行业价格从低谷反弹,但依然处于低位,行业毛利水平较为均衡,其内部消化成本上涨的能力有限。因此从这个角度看,京东方选择调价是“情理之中”,也是整体大势所趋。
涨价后,对行业有啥影响?
据悉,TCL华星、京东方、惠科等面板三巨头在9月中旬陆续向客户发出LCD面板涨价通知,调价计划从9—10月逐步落地。
但涨价函不等于成交价立刻全面上调。对于手握大订单的头部整机战略客户,面板厂商会保留谈判空间。后续整机厂的采购排产、拿货力度,才真正决定本轮调价能落地到什么程度。
当下彩电整机市场并没有迎来爆发式增长,PC等显示需求也在低谷。2026年以来,在半导体涨价等影响下,无论是TV还是PC端,消费品全球市场都处于低迷状态。因此,显示面板涨价,将进一步不利于这些消费品的市场扩张。
但是,从下游终端市场变化看,行业正在加速分化。尤其是TV市场,消费份额进一步向海信、TCL、三星、创维、小米等品牌靠拢。结合巨头品牌的溢价能力、年度汇算的规模优势等,业界判断,这一轮调价落地之后,对头部整机品牌而言影响会相对较小。
同时,这些头部主流品牌也具备更好的高端机型成本消化能力,可以通过升级产品定位对冲面板涨价带来的压力。
而对于缺乏高端产品矩阵、市场份额有限,特别是商显等领域年销量在几万、几十万台套的显示行业中小整机厂商,屏体涨价,叠加宏观需求承压与半导体涨价,恐进一步挤压生存空间,甚至带来行业出清节奏的加快。
不过,这一轮涨价对面板产业有着一定积极作用。这意味着面板行业的竞争逻辑正在发生切换:从过去单纯比拼产能规模,转向追求价值、品质与技术迭代。
在许多行业人士看来,这一次涨价的意义并不在于面板价格涨了多少,而在于能否摆脱“内卷”模式,让企业获得足够利润,从而反哺新技术研发。
整体来看,2026年四季度这波面板行业的调价只是产业应对上游成本传导和反内卷迈出的第一步。而且伴随着终端消费市场偏弱、品牌的采购节奏、海外市场的波动,这些因素将会约束价格的上行空间。
原创文章,作者:soup82,如若转载,请注明出处:《跟涨!这家液晶面板大厂将在Q4正式调价》http://www.avq360.com/2026091937162.shtml
最新评论