十年前的2017年,三星、TCL、海信三家全球头部彩电品牌组建了QLED联盟,抱团对抗OLED阵营,这曾是彩电行业一段标志性往事。
不过,十年后,这个同盟早已名存实亡。虽然,这三家品牌稳居全球彩电TOP3,也依旧把重心押在LCD背光升级赛道,但是在技术路线、市场打法,已经走向完全分化,甚至对簿公堂。
各自为战
在技术选择上,目前这三家全球TOP3选择“各自为战”:其中,三星叫它micro-RGB,海信主推RGB-LED背光,TCL死磕超级量子点SQD-MiniLED。
不过,值得注意的是虽然叫法各不相同,但底层根基都建立在MiniLED背光体系之上。只是三家基于自身供应链积累,选择了完全不一样的技术突围路径,不再统一对外发声,转而各自定义高端LCD的未来。
三家头部品牌集体将重心压向高阶MiniLED赛道,这件事的信号意义值得深挖。这并不代表OLED走向消亡,而是说明大尺寸LCD并没有走到生命周期终点。通过MiniLED背光迭代,LCD依旧可以守住绝大部分高端消费市场。对于三家巨头而言,MiniLED是进可攻退可守的筹码,既能抗衡OLED,又能守住庞大的LCD产能资产。
但路线选择上,三者诉求差异巨大。三星一边做micro-RGB技术储备,一边用简化版MiniLED向下渗透主流价位;海信深耕RGB-LED直出背光,主打原生色彩优势;TCL坚持超级量子点路线,认为该方案在亮度、控光稳定性上优于RGB方案。没有绝对标准答案,每一条路线背后,都是各家面板、芯片供应链的现实取舍。
品牌层面:昔日“盟友”直接变成法庭对手
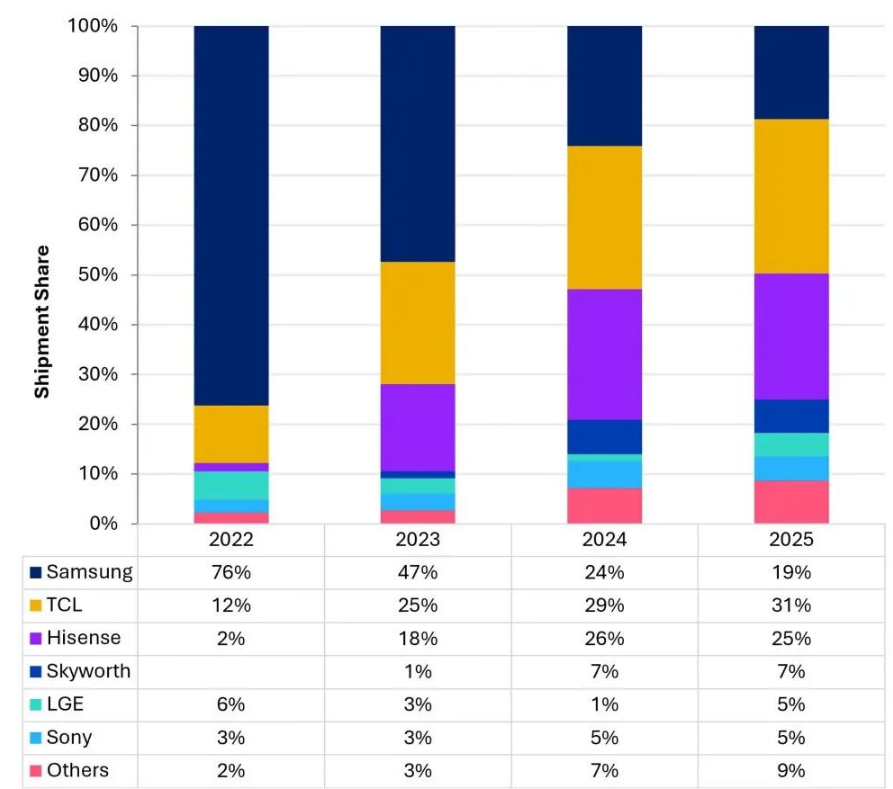
2022年三星一家吃掉全球MiniLED电视76%的出货,TCL占12%,海信仅2%,彼时三星凭借NeoQLED系列牢牢掌握话语权。局势反转来得很快,2024年TCL、海信先后完成反超,2025年进一步拉开差距。两家中国厂商机型普遍给到更多控光分区,靠着实打实硬件堆料,一点点啃下三星的基本盘。
在今年面对份额滑落,三星没有坐以待毙,打出一套非常现实的组合拳。一方面加码OLED电视布局,另一方面砍掉量子点薄膜,推出低价MiniLED系列,用成本换规模,意图重新抢回榜首位置。
这套打法直接引爆行业矛盾,TCL在美国提起虚假广告诉讼,认为三星入门机型缺失局部调光,并不符合MiniLED产品定义,昔日盟友直接变成法庭对手。
MiniLED至今没有全球统一的强制标准。这也是本次诉讼的根源,什么才算真正MiniLED,是厂商说了算,还是硬件参数说了算。联盟解体之后,不再有统一的口号,各家都希望自己的技术理解,成为行业的通行标尺。
后记点评:QLED联盟解体,本质也是彩电行业技术升级变化后的产物。十年前大家需要抱团,共同对抗OLED的舆论攻势;如今市场格局已定,不需要统一口号,比拼的是自家技术、成本、供应链硬实力。
说到底,从抱团QLED到各自为战,不只是营销名词之争。这一次TOP3都认准MiniLED是LCD升级的核心方向,但怎么走这条路,目前来看,三家已经都有自己的“计划和选择”。
原创文章,作者:soup82,如若转载,请注明出处:《各自为战!QLED联盟“散伙”后:全球彩电TOP3押注MiniLED“各有各的牌”》http://www.avq360.com/2026100237322.shtml
最新评论