在刚刚过去的三季度,洛图数据显示,智能投影行业不含激光电视在内,国内市场单季销量82.9万台,同比大跌26.2%;销额12.3亿元,同比下滑27.1%。这已是行业连续第四个季度跌幅超20%。
此外,洛图方面分析认为,今年全年智能投影零售量预计进一步下探至380万台以下——相较2024年600万台的高点,短短两年规模“缩水”了200万台,可以说眼下整个投影赛道正处在近五年最深的下行周期。
不过,就在投影市场深陷“黑暗泥沼”之时,一家默默深耕投影底层技术研发的企业却悄然完成A轮融资,引发业界关注。
近日,据行业媒体《早鸟资讯》披露:十月底,一家叫安徽九天画芯技术有限公司完成A轮融资,而投资方则为合肥包河创投、滨湖金投集团。几乎同期,公司入选合肥市第三批重点产业链培育企业,且场序显示技术路线被正式纳入地方新型显示产业的重点培育版图。
九天画芯是谁:一笔A轮,为啥迎来投影圈的侧目?
单看一笔A轮融资,在创投圈算不上大新闻。但放在持续下行的投影行业里,这笔融资却有着非同寻常的含义。因为这一次融资方和投资方都有着特别的“背景”。
首先,融资方安徽九天画芯技术有限公司可能对于许多人来说,有些陌生。但是熟悉投影产业链条的人士来说,九天画芯可是一家“深藏不露”的资深玩家。
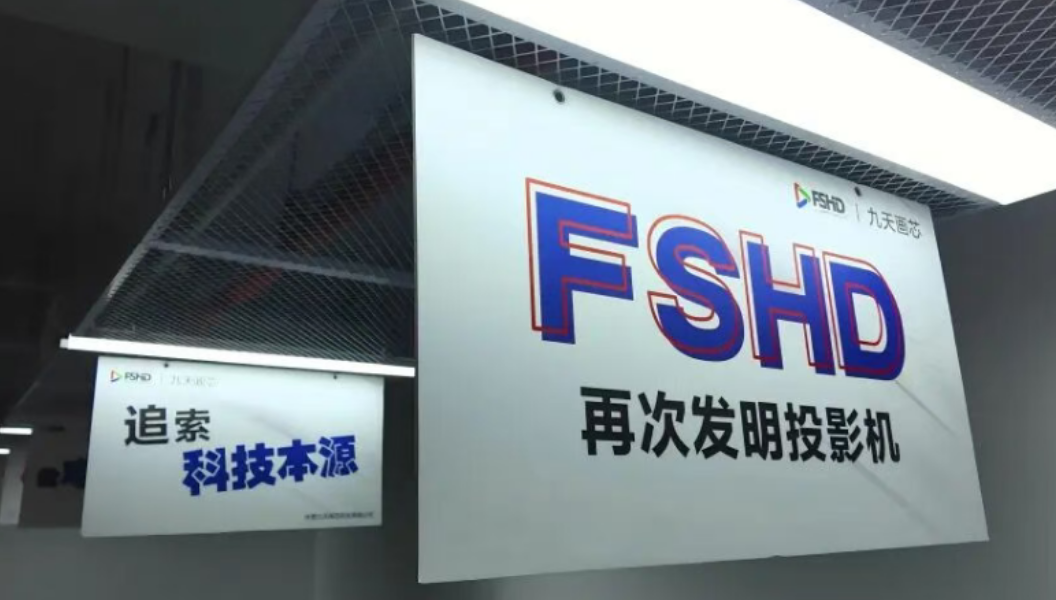
据悉,安徽九天画芯是国内专注场序液晶显示(FSHD)的国家级高新技术企业,是国内FSHD显示赛道的核心发起者与技术标杆企业。
创始人张锦可谓是投影圈公认的老兵。早在2008年行业还普遍依赖高压汞灯时,他就创办了雷克赛恩公司,率先就推出LED光源,次年推出全球首批量产LED投影机;自研热管散热与复眼透镜光学系统,将光源寿命提升至2万小时、功耗直降60%,相当于为国产LED投影打下了最初的技术底座。
而现在押注FSHD场序显示,是他从业二十年的第二次底层技术突围。和传统LCD投影靠滤光膜空间混色不同,FSHD直接拿掉了滤光膜结构,通过面板、驱动芯片与算法的协同,用高速切换的三色背光实现时间混色。
具体来说,就是光效利用率的提升,将从传统方案的15%左右跃升至近100%,能效比提升3-5倍,色彩表现看齐OLED,同时保留了液晶方案的成本优势,有望打破DLP、3LCD两大海外路线对投影成像核心的长期垄断。
FSHD 这项技术并非所谓投影参数指标上的“升级”,而是成像原理层面的路径创新。目前FSHD2.0版本的4英寸面板已进入流片阶段,下游客户的样机测试同步推进,正式走到了量产导入的关键节点。
此外,投资方的身份同样耐人寻味。合肥包河创投、滨湖金投集团背后,是素有“最牛风投城市”之称的合肥国资体系。从京东方、长鑫存储到蔚来汽车,合肥国资“芯屏汽合”的产业投资版图,早已用一个个成功案例证明了其战略判断力。
一边是深耕投影上游核心器件的技术团队,一边是深谙产业规律的国资资本,两者的结合绝非普通的财务投资,而是对投影上游产业链的又一次精准卡位。
逆市出手的背后,对投影市场意味着什么?
放到整个投影产业的维度看,这笔融资的信号意义,远比具体资金数字本身更有“深意”。在笔者看来,它至少传递了两层关键市场含义。
其一,投影市场正处在至暗时刻,合肥国资却选择逆市注资,背后是资本对投影产业长期前景的变相看好。从这个角度来说,这可能是这笔融资最大的价值体现。因为这让投影相关企业再度看到对行业的长期发展信心。
当然,这也是一剂清醒剂:只有硬技术才能拿到资本的门票。这也会倒逼更多整机品牌跳出低端内卷,往产业链更上游的方向找差异化。
其二,FSHD的量产节奏有望加快,国产投影终于有了第三条可选的技术路线。过去行业要么买德州仪器的DLP芯片,要么走3LCD路线,核心话语权始终握在海外厂商手里。FSHD如果顺利落地,等于给行业开出了一条新赛道,不用再在别人制定的规则里卷价格、卷参数。
更重要的是,它的想象边界远不止投影。车载AR-HUD、消费级AR眼镜、工业内窥显示……凡是对高亮度、低功耗、小尺寸有要求的微显示场景,场序技术都有适配空间。一条技术路线,能撬动多个有前景的赛道,这才是底层创新的真正价值。
后记点评:当然,现在谈全面替代还为时尚早。量产良率爬坡、驱动算法优化、头部客户验证,每一关都需要去“死磕”。但可以确定的是,国产显示的竞争,已经从整机规模卷到了上游底层技术。九天画芯这笔融资,很可能会成为投影产业自主可控路上一个值得被记住的节点。
原创文章,作者:soup82,如若转载,请注明出处:《行业跌麻了!这家投影“隐形玩家”却拿到合肥国资的加注,这是为何?》http://www.avq360.com/2026111537707.shtml
最新评论