近日,TrendForce针对全球MiniLED背光赛道发布了一份预测报告。其认为,2026年全球MiniLED背光总出货预估突破3000万台,年增超过60%。其中电视是绝对主力,单品类就要冲到2500万台,渗透率有望首次迈过10%这条门槛。
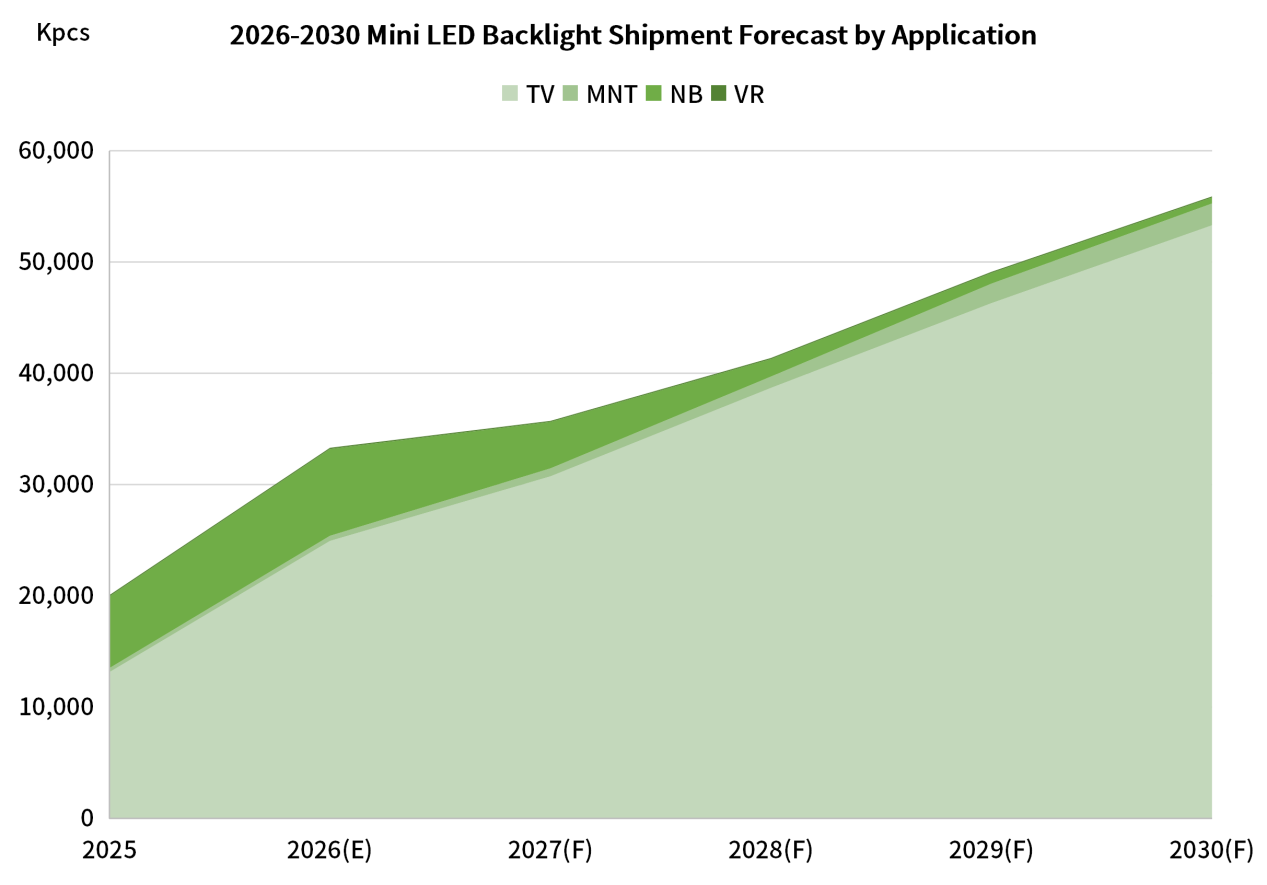
从TrendForce这份预测总出货图可以看到,TV品类几乎撑起了整个大盘,而显示器、笔电、VR等其他显示品类则相对有点“单薄”——这足以显示出,今年这一轮MiniLED的爆发,本质就是电视产品撑起了规模。
MiniLED电视为什么一路高涨呢?
对此,TrendForce方面分析认为,有两个引擎在发力。其一,是RGB-MiniLED技术从高端旗舰持续向主流价位下探,不再是万元专属,这一定程度上带动MiniLED电视的进一步上量;其二,则是中国“以旧换新”政策持续托底,把换新需求实打实转化成了出货。
渗透率过10%,这预示着什么?在一些人士看来,这可能意味着MiniLED电视进入行业新节点,或将代表该品类普及化的又一个开端。但在笔者看来,渗透率刚过10%,恰恰说明MiniLED电视赛道远未触及天花板,后续仍有巨大的放量空间。
全球MiniLED电视第一之位,又要被三星坐上
今年MiniLED电视在进一步走高的背景下,这个品类的品牌格局也会有些“变数”。TrendForce方面分析认为,全球彩电“一哥”三星由于今年在MiniLED电视坚持走“务实和性价比”路线,从而有可能再度冲击MiniLED电视“第一”之位。
据悉,三星今年液晶电视产品线路线非常“明确”。一方面,其在技术路线进行转型战略向,那就是缩减QD量子点,加注MiniLED。另一方面,竟然在MiniLED电视上也打“价格”牌。其针对M70、M80系列走价格亲民路线。
在低价牌刺激下,三星或将有机会在全球MiniLED电视市场中,接冲到30%以上,重夺全球第一。
对此,有行业人士认为,为了“上位”,三星拼的并非技术参数,而是通过减配换价格,依靠规模收割市场。可以说,这一次的“招术”很不“三星”。
对于三星在MiniLED电视上“换壳低价抢市场”的招术。另一个MiniLED电视的“大哥品牌”TCL则是“看不下去”。其直接在美国市场抓住三星M70H、M80H这些入门MiniLED机型“缺失局部调光功能”的把柄,提起虚假广告诉讼。
此举在部分人士看来,是三星靠平价机冲量重夺第一,引来了TCL的“不服气”。但在笔者看来,这更是对TCL作为MiniLED电视“布道者”责任和态度的体现。通过这一诉讼教育市场和消费者,认清MiniLED电视也存在差异,其产生的社会效益与公益价值,将远高于官司本身的胜负。
当然,也折射出另一层市场信号:未来这两家围绕“MiniLED全球第一”的争夺,注定会更激烈和精彩。
封装技术路线,COB与POB并行
熟悉MiniLED背光的人都清楚,这个技术的背后封装路线的分量,一点不比显示技术本身轻。从目前趋势来看,主要是COB与POB两条路开始并行
其中,COB凭高分区的看家本领,死死守住高端大尺寸,2026年在MiniLED电视里的占比已逼近五成;POB则靠着成熟工艺和成本优势,在华为、小米等性价比机型的带动下,于中低端市场疯狂替代传统背光,全年需求量预估冲上160亿颗。
为什么说“并行”是关键?因为它意味着MiniLED已经成熟到,再也不是单一路线通吃的阶段了。高端机走COB,拼的是控光精细度;走量机走POB,拼的是成本和良率。两种封装按价格带各就各位、互不抢道。
从整体趋势来看,互相并存,应该段时间内不会谁取代谁。
后记点评:和三星“低价冲量”激进举措不同,其他主流品牌对MiniLED电视的态度上,也有不同的“招术”。例如,TCL它不卷价格,力推SQD-MiniLED守中高端,靠因地制宜的产品矩阵稳住出货。海信押大尺寸RGB-MiniLED来做差异化;小米用性价比铺量;Sony则死守高阶RGB-MiniLED。
可以看到,全球彩电市场的主力品牌在MiniLED电视上都形成了清晰的定位和选择。把这些线索串联起来便更清楚:今年MiniLED电视的高增长不只是技术红利那么简单,而是一场“自上而下技术降维+政策托底”的双重放量。
整体来看,当下整个MiniLED电视赛道正在从尝鲜走向普及,10%的渗透率不过是个起点。
原创文章,作者:soup82,如若转载,请注明出处:《2500万台!MiniLED电视今年又要破“新高”:三星为抢第一,很不“三星”》http://www.avq360.com/2026100137318.shtml
最新评论