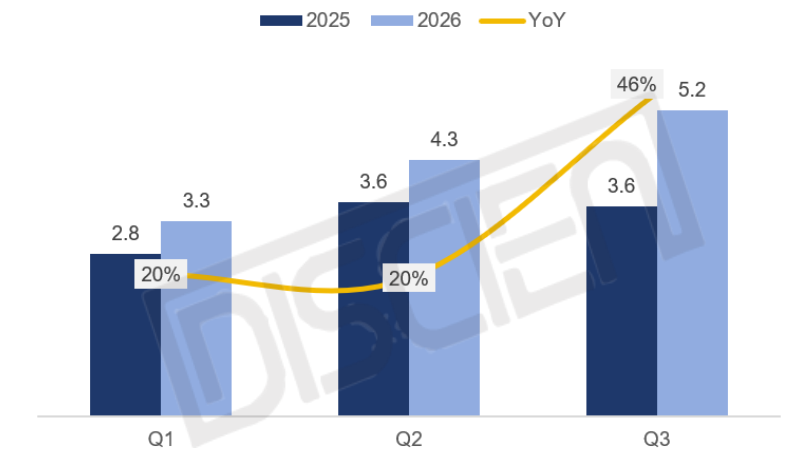
全球彩电大盘持续低迷的背景下,MiniLED电视交出一份反差强烈的成绩单。根据行业机构DISCIEN迪显数据显示:2026年Q3全球MiniLED背光电视出货520万台,同比大涨46%,增速较上半年明显上升;基此,今年前三季度累计出货接近1280万台,同比涨幅接近30%。
为啥MiniLED电视逆势走高呢?
对于MiniLED电视逆势持续走高的原因?DISCIEN迪显方面分析认为,主要是因为彩电企业们意识到再存储、上游原材料涨价持续挤压电视整机利润的大背景下,单纯依靠低价走量的老路越来越难走。
对此,各大彩电品牌十分坚定了自己的市场方向:那就是提升产品附加值、调整产品结构已是必选项。而MiniLED,恰好是承接这场结构升级最成熟的载体。更好的亮度、对比度与色彩表现,让它成为高端换新用户的优先选择,也让这个赛道走出独立行情。
品牌格局:TOP3“拿走”三分之二市场份额
在三季度全球MiniLED电视大增的背景下,整个品牌格局也变得十分清晰:强者更强。这其中最显著的地方,就是TCL、海信、三星这三家头部品牌在三季度合计出货超340万台,吃掉近三分之二的MiniLED份额。
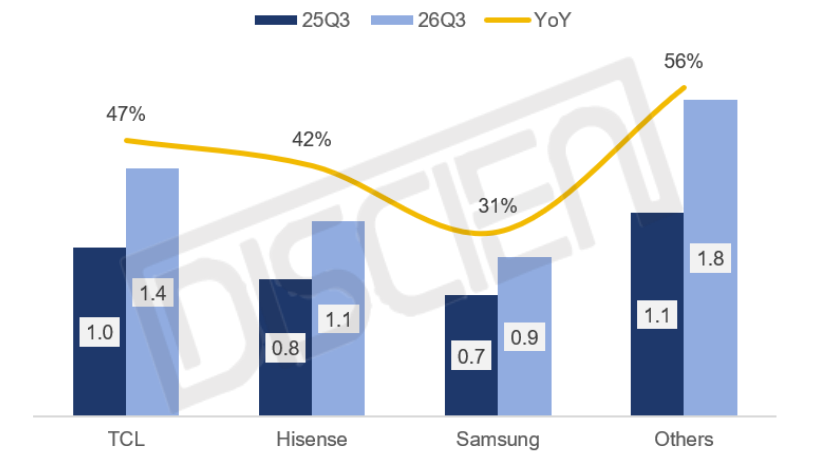
同时,TCL与海信同比增速均高于整体市场,三星也保持稳定增长,而其他品牌合计增长56%,表明全球MiniLED背光电视市场在头部品牌带动下,进入全球品牌扩张期。
值得注意的是,这三家品牌也是目前全球彩电市场的头部前三。对于全球头部TOP3“拿下”MiniLED电视6成以上份额的局面,有行业人士分析认为,和不是巧合,而是市场实力的体现。
因为,以MiniLED电视为代表的高端显示赛道比拼的不只是背光方案,还有全球化渠道、供应链议价、整机调校能力,这些壁垒天然向头部集中,从而让这三者在全球MiniLED电视能够形成一定的优势领先。
具体到头部三强在三季度全球MiniLED电视表现来看,三家虽然同处第一阵营,但增长底色、技术路线各有取舍,各自上演出不同的市场“戏码”。
根据DISCIEN迪显的数据来看,TCL在三季度出货140万台MiniLED电视,同比增长47%,继续坐稳全球第一。其一边稳住国内基本盘,一边持续向欧美、拉美、中东非市场输出高端机型,依靠成熟供应链和全球化渠道持续放量,SQD路线兼顾画质与成本,方便快速在全球市场铺开。对此,DISCIEN迪显预计TCL在今年全球MiniLED电视出货规模将接近600万台,持续领跑全球。
在MiniLED电视高阶化上,TCL以SQD-MiniLED为主轴以中国市场为核心市场发起点,加速产品下沉,并向全球市场进行产品迭代扩张,预计全年SQD-MiniLED背光电视出货规模有望突破100万台。
海信三季度出货110万台,同比增长42%,增长动能强劲,区域市场表现方面,同样在稳固中国市场的同时,在包括欧美、亚太、拉美及中东非市场加速产品结构调整,支撑市场规模全球化扩张,预计全年MiniLED出货规模将超400万台。
此外,在MiniLED电视高阶化升级上,海信押注RGB-MiniLED作为差异化标签。以国内市场为原点向外渗透,主打极致画质的高端机型,靠技术标签建立辨识度。
三星的节奏则相对保守,三季度出货90万台,同比增长31%。三星选择OLED与RGB-MiniLED双线并行,守住高端基本盘。面对国产双雄在海外市场的持续冲击,三星的难题很明确:既要守住高端定位,又要寻找合适方式进一步放大MiniLED的出货规模。
“拉高”MiniLED电视:全球彩电TOP3 “各自为战”
一位行业人士向《视听圈》分析,从彩电TOP3在三季度全球MiniLED电视的市场表现,可以看出以下几层市场特性:
其一,TCL 今年有望守住全球 MiniLED 电视龙头位置,海信、三星紧随其后。这一梯队格局,意味着三者将依托 MiniLED 高端赛道持续巩固自身基本盘,牢牢把持全球彩电第一梯队席位。高端大屏话语权进一步向三家集中,行业也将形成由这三强主导、差异化路线并行的竞争格局,拉开和其他品牌的差距。
其二,全球TOP3集体看好MiniLED这条赛道。不同的是,在MiniLED电视高阶升级路线上都有自己的“绝招”:三星打出micro-RGB概念,海信押注RGB-LED背光,TCL则持续深耕SQD超级量子点MiniLED。
整体来看,全球彩电TOP3在MiniLED电视技术路线升级上已经明显进入“各自为战”的局面。但是,虽然在名号上和技术分流上有各自的“主见”,但但底层都扎根在MiniLED背光框架之内。只是依托各自长期沉淀的供应链资源,它们走上差异化突围之路,不共用一套调准,转而由自己定义高端LCD的演进方向。
细看路线背后,三家的战略诉求又泾渭分明。三星一边布局micro-RGB技术储备,一边依靠简配版MiniLED产品向下渗透大众主流价位段;海信深耕RGB-LED直出背光,主打原生色彩表现力;TCL坚守超级量子点方案,更看重这套方案在峰值亮度、分区控光稳定性上的综合优势。
对于全球彩电TOP3在MiniLED高阶化技术路线上的“各自为战”,在笔者看来并非“内耗”,反而是一件积极的行业信号。
因为,RGB-MiniLED(micro-RGB本身还是RGB-MiniLED)与SQD-MiniLED在高端市场正面交锋,属于良性的技术对撞,长期来看,更有利于抬升中国品牌在全球市场的话语权。
两条根植于本土的技术路线同步迭代、互相倒逼工艺打磨,一方面可以帮助国内市场跳出低价内卷的怪圈,另一方面也能沉淀出一套成熟完整的技术输出体系。期待这场发源于国内的技术博弈,最终能够形成影响力,去重塑全球用户的大屏视听体验。
另外,高端显示行业本就不存在唯一的标准答案。不管选择哪条路,都是各家基于自身面板、芯片供应链家底做出的现实取舍。
后记点评:复盘这份三季度行业数据,一个趋势已经十分明确:彩电行业的增长重心,已经彻底向高端显示赛道倾斜。MiniLED的这一轮爆发,本质上是整个产业的一次品质技术的跃迁——告别单纯比拼低价与出货规模,转向争夺技术溢价与真实用户价值。而这背后也在透视出一个市场信号,谁能跑通自身技术路线、同时夯实全球化渠道能力的玩家,才有望掌握下一阶段高端电视市场的竞争主动权。
原创文章,作者:soup82,如若转载,请注明出处:《放量!三季度全球MiniLED电视大涨46%:TOP3“拿走”六成,前二均超百万台》http://www.avq360.com/2026102537487.shtml
最新评论