继奥维睿沃、TrendForce集邦咨询等行业机构发布三季度全球彩电报告后,另一家数据机构Counterpoint也于近日公布了三季度全球电视数据。
Counterpoint发文认为,即便赶上FIFA世界杯营销大年,全球电视大盘也没能拉出增长曲线,整体出货基本持平;叠加存储芯片成本持续上行,全行业的利润空间被进一步压缩。
在整体大盘不稳的局面下,三季度全球彩电TOP5在名单和排位也有新的变化。其中,三星以14%市场占比排名第一、海信与 TCL 紧随其后,围绕第二名位置展开激烈争夺。此外,LG排名第四,而排名第五则不是其他机构中的小米,而是零售巨头沃尔玛。
海信重回次席,RGB-Mini LED也有“功劳”
据Counterpoint报告,三季度海信电视在全球市场升至第二,时隔一年重返次席。此次重回第二名,主要得益于赛事红利叠加产品节奏的精准助推。
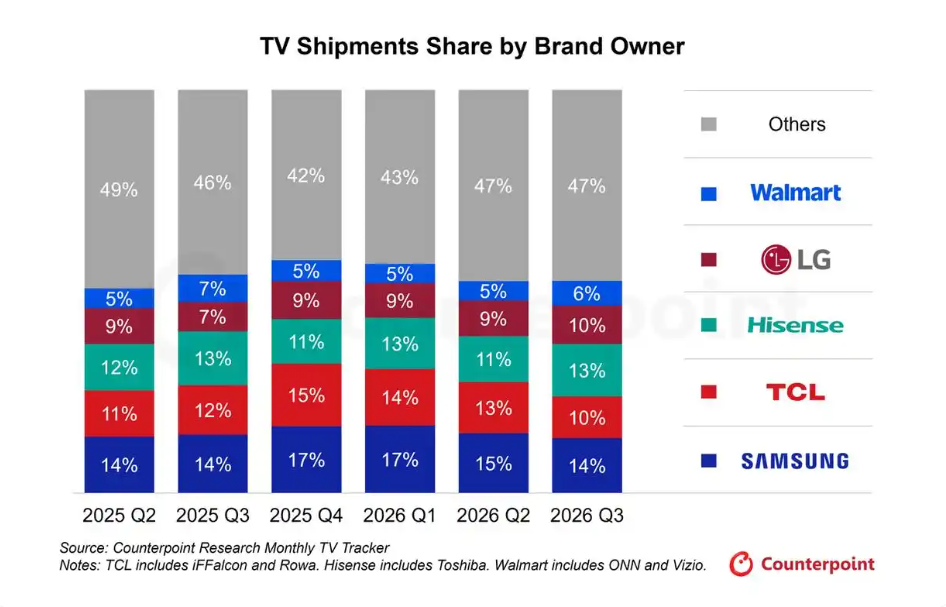
从Counterpoint具体报告数据上看,今年二季度海信份额还停留在11%,三季度直接拉升至13%,一举反超TCL回到全球第二。而之所以在三季度再度“上位”亚军之位,主要推手有有两个:其一,欧洲足球赛事的长期赞助投入,在世界杯年集中释放品牌势能,尤其在西欧、中东等市场拉动效果显著;其二,是高端RGB-Mini LED产品线全面落地,配合有竞争力的定价和下沉的渠道网络,既冲了规模也守住了利润。
三星守住全球第一的位置,但份额从二季度的15%微降至14%。为了应对中国品牌的价格冲击,它专门推出了入门级MiniLED电视M系列守基本盘,同时开始在中高端产品中缩减量子点材料用量,战略重心从硬件堆料转向软件与平台生态——本质是在成本高压下,放弃单纯的参数内卷,转向靠服务赚长周期的钱。
排名第三则是TCL,其在二季度还以13%的份额紧咬三星,但三季度回调至10%。不过从整体来看,和头部第一三星的较量还处于“胶着”之势。这轮交替不代表实力差距拉开,更多是产品迭代节奏和区域市场周期的错位。
韩系彩电当中另一个巨头LG则是继续位居第四,但是其份额从二季度的9%小幅回升至10%,依靠OLED高端机型的稳定走量,三季度电视业务重回盈利。
沃尔玛取代小米进前五
Counterpoint这份三季度全球彩电TOP5榜单,还有一个看点就是小米掉出前五,取而代之的是零售巨头沃尔玛。很多人第一反应是“沃尔玛也做电视?”,事实上它不仅做电视,旗下还有好几个品牌。
据Counterpoint的统计,其是按品牌所有者统计份额,目前沃尔玛旗下拥有ONN、以及收购的Vizio都计入其整体盘子,走的是零售渠道自有贴牌模式。其之所以能够近前五,主要托北美商超的独家流量,主打极致性价比的入门机型,不用砸品牌营销,靠渠道铺货就能稳定走量。
而小米没能进入前五,核心问题出在市场布局偏科。小米电视的基本盘始终锚定国内市场,今年国内彩电大盘持续萎缩,直接拖累了全球出货基本盘;海外布局集中在东南亚、东欧部分区域,全球容量最大的北美市场几乎处于空白状态。
当然,沃尔玛在前五的位置上也不是特别稳定,毕竟其战场较为单一,太依赖北美市场。一旦三星、TCL、海信、创维、LG等巨头进行针对性发力,其市场空间应该会被全年受到冲击。
后记点评:从当下全球彩电行业整体走势来看,存储涨价持续挤压盈利空间,行业大盘的规模向上走时代已落幕。三季度的这份榜单洗牌正是行业缩影:有人靠全球化布局与高端化策略冲高,有人依托渠道优势切分入门市场,也有人因区域布局偏科跌出第一梯队。
在笔者看来,未来行业的竞争中,所谓纸面排名的价值意义并不太大。真正重要的是在存量大盘里挖掘结构性增量,守住利润底线、夯实核心基本盘,这才是穿越周期的“命脉”。
原创文章,作者:soup82,如若转载,请注明出处:《三季度全球彩电TOP5又现“新榜”:小米未上榜,其被“谁”取代?》http://www.avq360.com/2026112237758.shtml
最新评论