尽管2026年还未结束,行业机构奥维睿沃已迫不及待对本年度全球电视面板走势做出总结。
据奥维睿沃预判,受存储涨价与整机需求疲软叠加影响,今年全球电视面板出货量将进入“萎缩”局面。预计2026年全球TV面板出货回落至246.0M,同比下滑4.6%。该机构还预测,2027年需求仍受制于整机厂成本高企,面板出货规模还将继续下滑。
也就是说,今明两年全球电视面板市场用一个“跌”字足以概括。在这样略显“低迷”的环境下,产品尺寸和品牌格局又呈现出怎样的变化呢?
“减量增面”:2026,全球电视面板尺寸将近53吋
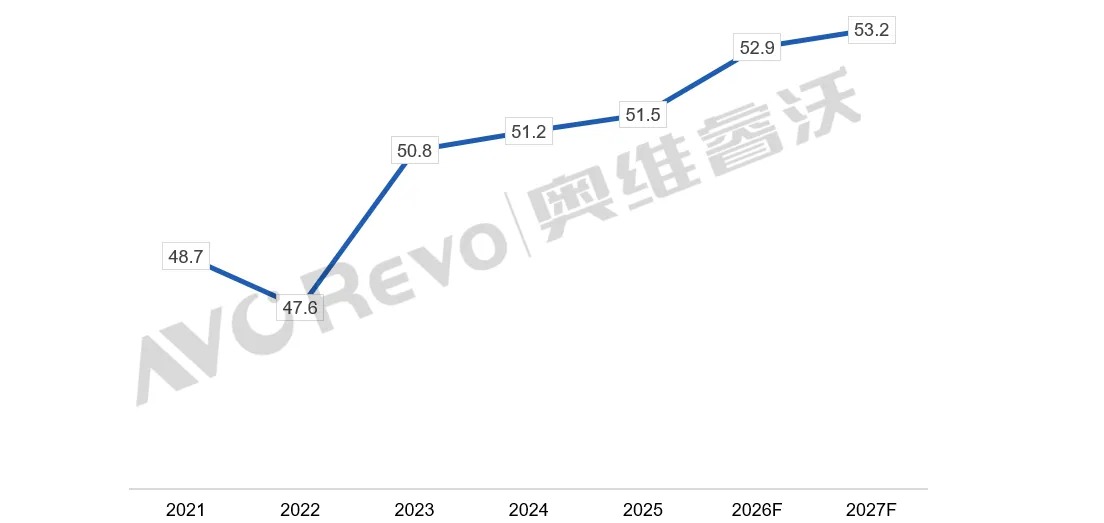
奥维睿沃数据显示,今年虽然全球电视面板将面临“负增长”局面,但是在面板尺寸上却依然在继续“上涨”。其中,2026年LCD电视面板平均尺寸来到52.9英寸,2027年继续上行至53.2英寸。
具体到各个尺寸结构的表现上,中小尺寸持续承压。32寸、43寸出货量逐年萎缩,增量几乎全部集中在65、75以及85英寸以上的超大尺寸。
对于面板尺寸不断被拉高的原因,有行业人士分析认为,其背后逻辑十分直白。其一,存储芯片涨价抬高了整机成本,品牌方不愿再在低价小尺寸机型上内卷亏损,转而通过大尺寸机型提升产品价值,从而带动了大尺寸面板的走量。同时,终端市场大尺寸产品均价的不断下探,也降低了消费者的换新门槛,进一步推动换新需求向大尺寸集中。
其二,全球市场对大尺寸电视的需求也在加速释放,尤其在中国以及亚太新兴市场,大屏电视渗透率持续提升,共同支撑了大尺寸面板的出货增长。
电视面板平均尺寸持续走高,这也是预示着面板厂商的竞争重心,不再单纯比拼出货片数,而是转向挖掘单块基板的价值,优先规划大尺寸切割方案,瞄准高溢价的大屏场景,靠单品价值提升对冲整体出货量下滑的压力。
头部集体收缩,第三席位迎来换将时刻
在全球TV面板进入“萎缩”的态势下,整个面板品牌格局也或将迎来一定的“变化”。
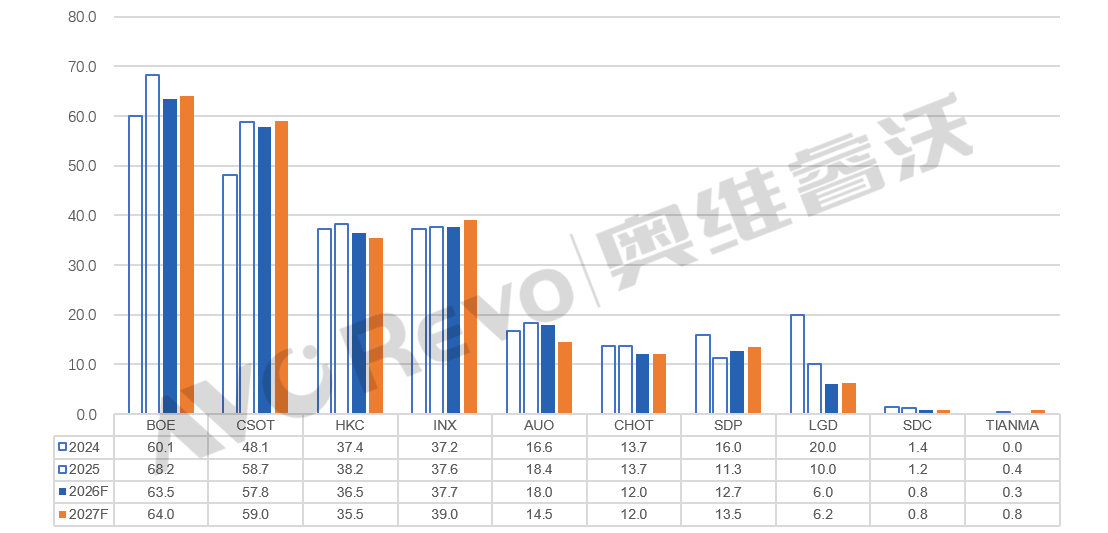
其一,TOP10“8跌2增”。对比奥维睿沃这份表,发现今年各主流面板厂商几乎都在“跌”,TOP10只有群创、夏普这两个品牌未跌,且也是微增局面,其他都在辅同比下跌。尤其是,这一次TOP3全部同比萎缩,这在过去几年并不多见。
京东方、TCL华星依旧守住前两名,但出货规模相比去年同步回落;原本稳居第三的惠科,出货持续下行,在2026年的位次或将被群创(INX)取代,行业第三名迎来换将。
不过,在外界看来,惠科这一次“跌出前三”并不能说明什么。因为从数据上看,两者差距并不大。同时,这也是惠科将战略重心逐步转向大尺寸,从而主动放弃部分中小尺寸面板的结果。
其二,京东方与华星之间的竞争变得更加“复杂”。根据奥维睿沃的报告,这两家厂商自2024年起便牢牢占据前二名,且与身后品牌的差距逐步拉大,明显形成了头部第一阵营。
不过,聚焦这两者本身的竞争维度,京东方与华星之间的差距正在逐步缩小。从2024年京东方领先华星近千万片,到2026年570万片,再到明年或将逼近500万片,可见两者差距在进一步收窄。
从数据绝对值来看,京东方仍处于行业第一,但从走势上看,华星正在努力追赶。这预示着两者在“第一之争”上都在暗自发力,以争取更有利的位置。
在当前面板行业的博弈棋盘上,2027年三星电视的面板采购计划,将成为京东方、TCL华星两家头部厂商份额排位最大的“X因素”。谁能拉近和三星电子的供需绑定,谁就能在明年的面板竞争里拿到主动权。
当下,京东方与三星之间的合作关系持续修复。有行业消息显示,2027年三星有望把京东方电视面板采购量抬至600万片。一旦这一供货目标落地,京东方将跻身三星电视面板核心供应商前三,自身全球电视面板龙头的位置也将进一步夯实。
另一边,华星与三星的关系走向则也变得微妙化。今年10月底,三星电子直接接手三星显示所持10.16%华星股权,等于采购决策方直接变成华星股东,供应链绑定逻辑发生变化。这一层资本纽带,也意味着三星对华星的基础采购盘子不会轻易收缩。
不难看出,三星的采购策略本质是平衡供应链风险。一边是订单放量修复的京东方,一边是股权深度绑定的华星,两大国产面板龙头,明年的排位之争,很大程度上要看全球彩电“一哥”三星往那边倾斜。
其三,友达“出清”的盘口会由谁承接?据悉,友达L7A产线敲定在2027年6月底停产,该产线主打43、50寸,停产后合计减少约3M供给。外界普遍认为,这一供给缺口大概率会分流至京东方、惠科、群创等厂商,为部分厂商带来订单增量。
另外,展望明年(2027)全球面板市场除友达因产线退出规模下滑外,多数面板厂以维稳为主:京东方、TCL华星、惠科、彩虹维持现有出货体量;群创、SDP、天马则有望承接转移订单,实现小幅冲高。
后记点评:未来很长一个周期里,全球电视整机品牌的成本压力短期内难以消解,存储芯片价格回落节奏也不及预期。在此背景下,全球电视面板赛道的增长逻辑将逐步转向:不再追求卖出更多面板片数,而是转向做大尺寸、挖掘单品更高价值。
因此,对于电视面板厂商来说,规模榜单的分量正在持续淡化。能否抓住大尺寸升级的红利,稳住盈利基本盘,才是这场漫长产业周期里,决定最终输赢的关键。
原创文章,作者:soup82,如若转载,请注明出处:《减量增面!全球电视面板进入萎缩时代:TOP2双双下滑,第三“易主”》http://www.avq360.com/2026112037752.shtml
最新评论