近日,行业机构奥维睿沃发布了8月全球电视面板月度报告。数据显示,8月全球TV面板总出货量为2080万片,同比下滑7.6%,环比仅小幅回升5.2%。其中,LCD面板出货2020万片,同比下滑7.5%;OLED电视面板出货60万片,同比下跌11.4%。
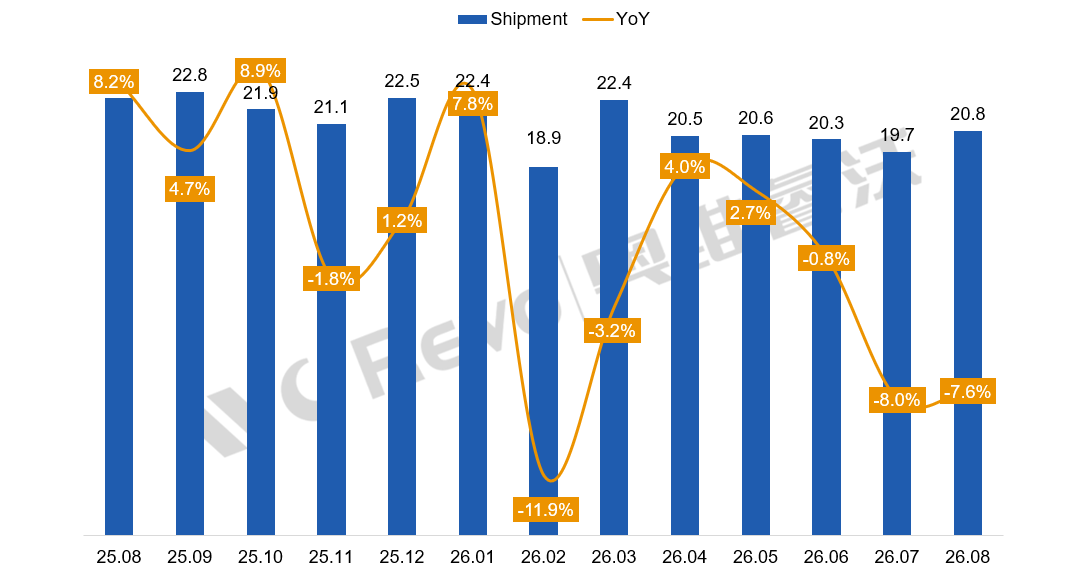
从奥维8月的数据中,有一个信号尤其值得关注:此次下滑覆盖所有品类。液晶与OLED两大主力赛道同步走弱,反映出当下彩电市场需求正在明显“降温”。
在过往的月份中,OLED电视面板一直都在顽强保持逆增局面。但在8月它跌幅甚至超过LCD。这背后的原因不难看懂,那就是全球电视终端大盘本就处在存量市场,海外品牌的备货节奏持续保守。叠加上游驱动IC、PCB等元器件成本持续抬升,终端品牌不敢大规模囤货,采购策略偏向按需小单补库。
即便是定位高端的OLED电视,终端销量增长不及预期,面板厂自然无法维持往年的出货增速,最终形成LCD、OLED全线同比下滑的局面。
市场遇冷:尺寸结构升级还在继续
需求整体遇冷之下,市场内部的尺寸结构,正在发生一场深刻的分化。其中,中小尺寸电视面板的颓势没有缓解,32寸同比直接少了约200万片,32、50寸同比分别大跌28.6%、18.8%;但65英寸及以上中大尺寸逆势走强,65寸+面板出货同比上涨9.4%,尤其是85、98、100英寸超大尺寸涨幅更是突破15%。
此外,平均尺寸在8月份已经上升至53.6英寸,同比提升2英寸。这个数据告诉我们,市场不是没有需求,而是需求在“向上迁移”。消费者换新电视,不再追求低价小尺寸入门款,更愿意为大屏、高端画质买单。厂商也在主动调整产线资源,向中大尺寸倾斜。
TOP5呈现“三跌两涨”
全球电视面板出货走低,也直接影响了面板厂商的出货走势。这一次,已经波及到头部前两强。
据奥维睿沃数据显示,8月TOP5呈现“三跌两涨”的奇特格局。京东方、TCL华星、惠科三家陆系大厂同比下滑,群创、友达两家台厂逆势增长。要知道,京东方、华星长期稳居全球出货前二,如今双双同比转跌,可见这一波市场变化值得“警惕”。
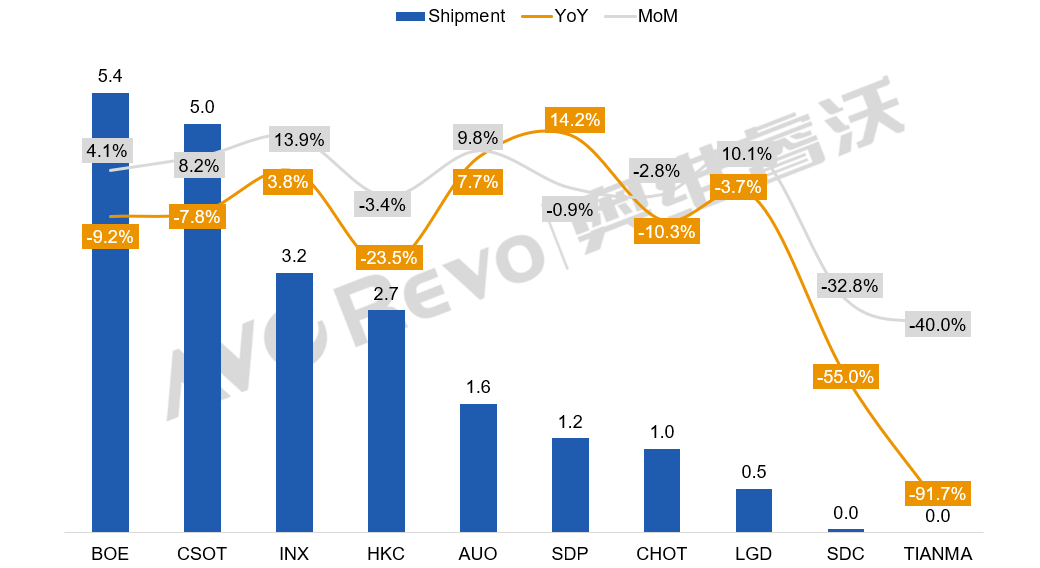
对于这样波动的原因。还是因为跟各面板厂商的对中小尺寸态度有关。大陆面板厂过去大量承接32、43、50寸这类中小尺寸订单,而这部分市场恰好是本次需求收缩的重灾区。惠科中小尺寸占比最高,因此23.5%的同比跌幅在头部厂商里最为惨烈。而群创、友达承接了大陆厂商释放出来的中小尺寸转单,借此实现出货同比走高。
陆系厂商整体市占率回落至68.5%,同比下滑3.7个百分点。这并不代表大陆面板实力退步,而是一次主动的取舍。大陆头部厂商正在主动降低低毛利小尺寸产能权重,把产线资源向高附加值的65英寸以上大屏、高端MiniLED面板倾斜,主动放弃薄利的存量订单。
此外,8月份全球面板市场还有一个看点值得关注。那就是三星显示TV OLED业务持续收缩,并不断下调未来规划。
奥维瑞沃方面分析认为:8月三星显示旗下的QD-OLED面板出货4.5万片,同比下降55.0%,环比下降32.8%。从尺寸结构来看,8月各尺寸需求持续低迷,环比均有所下降;同比方面,55/65寸降幅约60%,77寸则小幅增长。--如此市场局面,导致三星显示准备“战略压缩”。
需求疲软后,面板大厂们如何“应对”
面对8月的需求疲软,头部面板厂已经提前打出控产牌。京东方、华星、惠科都计划在10月安排产线停工休假,主动控产,以此调整供给,托住面板价格。三季度上游原材料涨价,面板价格直到9月才止住跌势,厂商控产的核心目标,就是为四季度的涨价创造空间。
行业预计四季度面板厂平均稼动率回落至84%-85%,10月减产扰动会最为明显。
后记点评:从产业周期看,全球电视面板短期出货下滑不等于长期悲观。这可能是存量市场里一次结构性的产能、订单再分配。
小尺寸低毛利订单持续向台系厂商流转,大陆面板厂则主动将资源向高附加值的中大尺寸大屏倾斜。这场围绕产品尺寸结构展开的产业调整,本质标志着面板行业逐步告别单纯比拼出货规模的传统阶段,今后面板行业博弈重心,已经转向产品结构优化与单品价值提升的全新阶段。
原创文章,作者:soup82,如若转载,请注明出处:《全球TV面板8月需求“遇冷”:TOP5“三跌两涨”,这次头部前二也跌了》http://www.avq360.com/2026092337219.shtml
最新评论