近日,奥维云网发布了三季度国内回音壁市场相关报告。数据显示,今年Q3回音壁爱线上销量5.6万台,同比大跌22.8%;销额仅微降2.3%,几乎与去年同期持平。
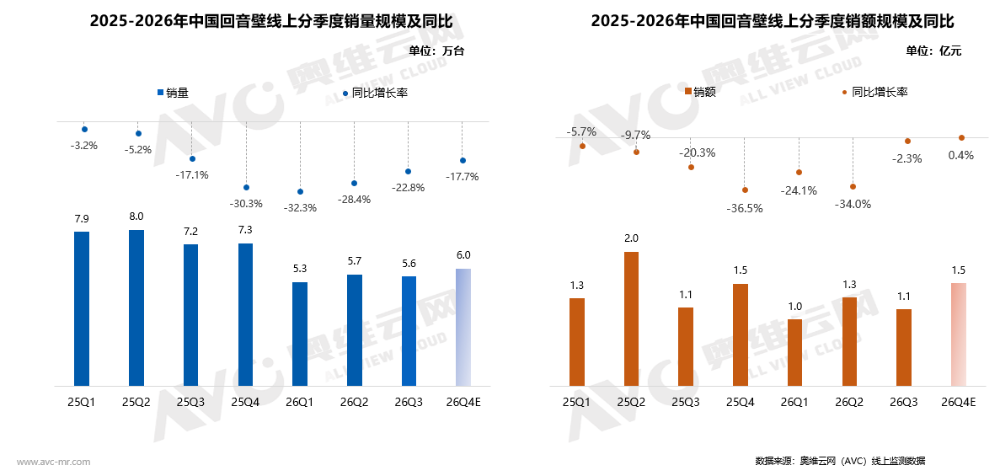
从数据上看,三季度回音壁呈现出典型的“销量大跌、销额微跌”局面。这一跌一稳的背后,在外界看来并非简单的“市场遇冷”,而是整个品类正在经历剧烈的价值升级与结构调整。
均价跳涨26.5%,到底哪个价位走势好?
三季度回音壁“量跌额稳”的大背景下,产品在价格区间上出现了明显的“分化”局面。
其中最大的特性就是500元以下入门段份额同比暴跌14.7个百分点,是销量下滑的主要承载体。这部分以白牌、低配“听个响”产品为主,本身就是行业低质内卷的虚假存量。
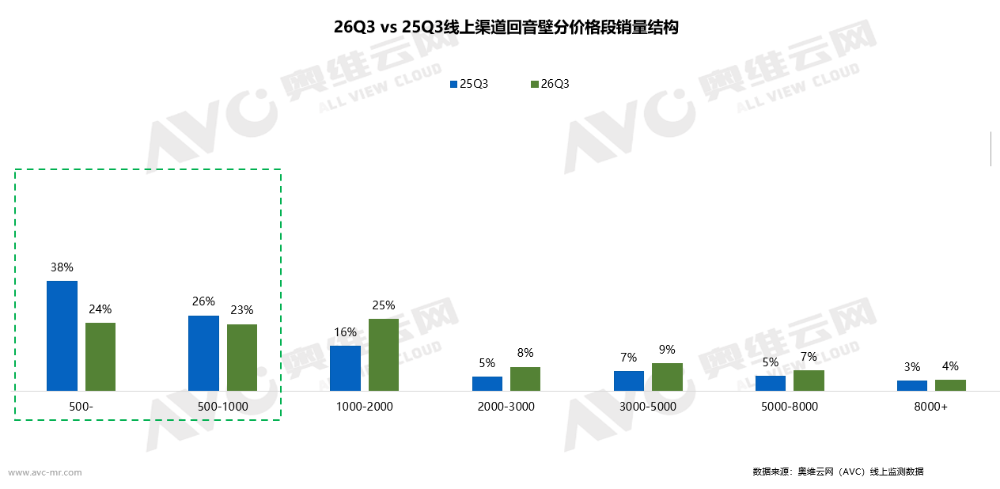
而和500元超低价急速下滑不同,1000-2000元价格段份额大涨9.4个百分点,一跃成为全市场第一大价格带;此外,在2000元以上中高端全线扩容,合计份额突破20%。
可以看到,此消彼长之下,让回音壁产品在三季度线上均价同比大涨26.5%,突破2000元大关。
一位行业人士分析认为,三季度回音壁的市场表现,表面上看似“大跌”之下的难堪局面。但揭开“大跌”背后的真相可以看到,销量下跌并非需求消失,而是用户彻底抛弃了低端无效供给,愿意为全景声、天空声道、无线环绕等真实体验付费。
这一点可以从三季度回音壁市场哪些产品特性最受青睐中得到体现。据悉,三季度线上平台杜比全景声渗透率接近五成,实体天空声道、无线后环绕套件、声场自适应正从旗舰专属快速下沉到2000元价位段,回音壁早已不是“一根长条音箱”,而是可扩展的整套家庭影院方案。
从某种意义上说,三季度回音壁的市场表现并非衰退,而是行业挤掉水分后的价值回归。
三星退场后:TCL成了“黑马”
三季度回音壁产品在剧烈波动的背景下,品牌格局也出现了较大变数。当然,这一切变化主要源于三星在中国回音壁市场全面退场后引发的连锁反应。
据悉,在去年同期三星回音壁还手握14.7%的销额份额,到今年同期已回落至2.9%。而腾出来的市场空间,被索尼、JBL、TCL三家快速分食。
其中,索尼以30.9%的销售份额稳居第一,同比大涨10.5个百分点,靠旗舰机型持续收割高端用户,龙头壁垒愈发牢固;JBL以19.1%位列第二,在中端全景声市场稳扎稳打。
要说三季度表现最抢眼的品牌,那自然是排名第三的TCL。其销额份额从去年同期的3.9%飙升至12.3%,首次跻身行业前三。
作为电视品牌跨界的代表,TCL在三季度凭借Q95K、S65K等中高端新品密集落地,从而一举冲进前三,并迫近和JBL的距离。更为值得关注的是,TCL在5000元以上高端回音壁市场,其已经零起步快速拿下11.5%份额,直接打破了外资品牌的长期垄断。
为啥TCL能够逆势而上呢?答案是其在产品研发上不局限在单一声学参数的“拔高”,而在生态协同——电视与回音壁同源调校、联动发声,声画一体的体验是纯音频厂商难以复刻的。
一位行业媒体人士告诉《视听圈》:目前稳居回音壁市场销额前三的索尼与TCL,明年或将成为“一家人”。一旦双方实现强强联动,凭借索尼的声学技术沉淀与TCL的大屏生态、渠道势能形成互补,这两者大概率有望进一步抬升市场话语权,甚至重塑高端回音壁赛道的竞争格局。
后记点评:三季度回音壁这一轮市场走势变化,在笔者看来,最大的看点就产品结构调整幅度进一步加快,而这是小众品类走向成熟的必经之路。
如此趋势下,未来回音壁的竞争趋向已逐步清晰:今后比拼的是体验、生态,以及对客厅影音场景的理解深度。
当然,在这样的市场背景下,过去靠低价补贴冲起来的品牌可能难以立足。真正能留下来的,要么是索尼这种靠技术沉淀站稳高端的专业玩家,要么是TCL这种靠生态协同打差异化的电视巨头。
从这个角度看,未来回音壁这一品类或将形成“TCL+索尼”系主导下“双雄分治”的新阶段。
原创文章,作者:soup82,如若转载,请注明出处:《回音壁Q3越卖越贵!TOP3有变:索尼第一,第三名是位“彩电巨头”》http://www.avq360.com/2026110737607.shtml
最新评论