你敢信吗?从9月份以来液晶电视面板这一波“涨价”,竟然波及到投影机。
近日,据行业机构洛图科技发布表示:在12月份55英寸以上电视面板已经涨价2-5美元的同时,全尺寸投影LCD面板的价格也将同步上调,最高涨幅逼近18%。---这也预示着,在电视面板价格“涨价这把火”也全面影响波动到头投影圈。
不是牵连,是同源供应链的必然传导
看到这则消息,相信很多人会疑惑:电视面板涨价,关投影什么事?“真相”将藏在供应链最底层。
需要注意的是,这一波受电视面板价格“牵连”的投影价格上涨并非涉及所有品类,而是具体集中在1LCD投影。
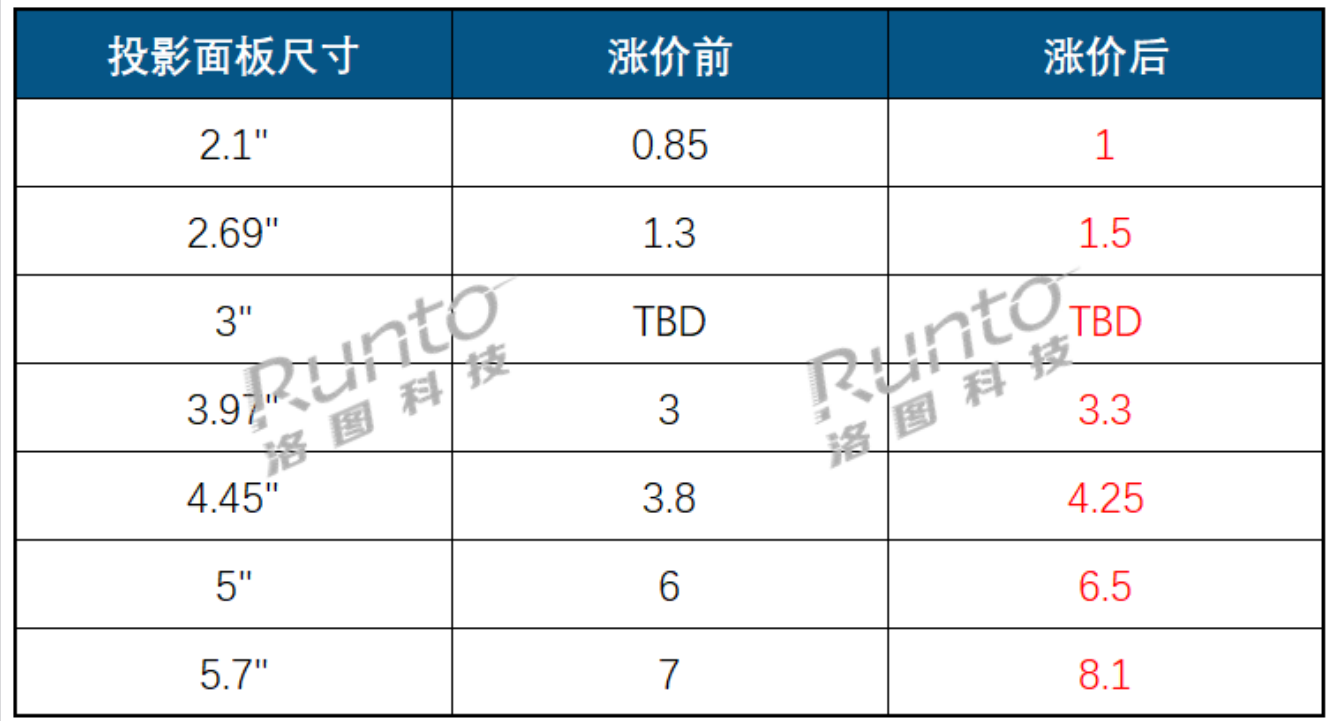
因为当下1LCD投影也需要采用2.1-5.7英寸液晶面板,将和电视面板共享玻璃基板、驱动IC、PCB、被动元件等上游相关物件。而目前1LCD投影所采用的液晶面板,几乎被京东方、TCL华星两家“所提供”,如今这两者已经公开发函要对LCD面板涨价,这势必也会波及到1LCD投影。
此外,这一次1LCD投影面板价格涨价幅度最高接近18%,从从涨幅来看,明显高于传统液晶电视。
有行业人士分析认为,主要是赛道权重决定的议价差。目前,液晶电视面板是核心大盘,上游面板厂商调价要兼顾下游大客户的承接能力,所以先期以小幅修复为主,涨幅相对要考虑平衡,也只在55英寸以上中大尺寸兑现。而1LCD投影面板属于“小众”赛道,没有标准化公开调价函,报价调整更灵活。因为单价基数低,绝对金额涨幅不大,但比例要高得多,整体在8.5%-17.5%区间,因此,小尺寸规格更靠近涨幅上限。
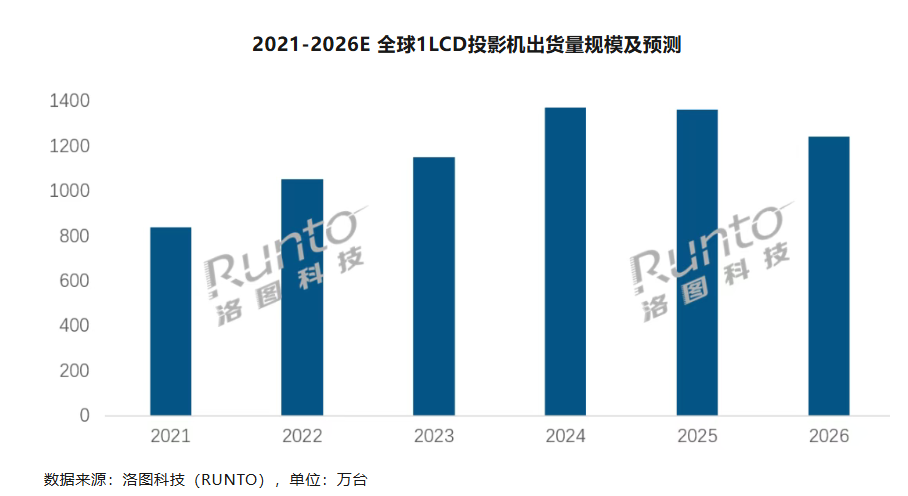
从整体趋向看,需求越弱,涨价压力反而越大。面板产线的折旧、人力等固定成本是前置锁定的,稼动率越低,单片分摊的固定成本就越高。1LCD投影本身就在下行周期,今年出货预计同比下滑8.9%,规模收缩进一步推高单位成本,等于物料涨价和规模缩水双重压力叠加一起,从而驱动1LCD投影面板价格的高涨。
这一波“涨价”潮,“谁”最难受?
受液晶电视面板价格上涨的影响,1LCD投影自然也会随之跟涨。那么在这次涨价潮中,哪些品牌受到的影响和冲击最大呢?
对此,洛图科技认为,不同梯队的投影厂商,承压能力或出现不同差别。
例如,1LCD投影的头部品牌有年度框架采购协议,体量带来足够议价权,再加之中高端机型毛利空间充足,完全有能力内部消化这部分成本增量,终端零售价相对来说不会有太大的价格幅度上的波动。
而真正最“难受”是500元以下的平价1LCD投影赛道。这个价位以白牌和产业带厂商为主,整机毛利本就薄如刀片,面板成本再叠加上存储、主控等元器件的同步涨价,利润空间被挤得所剩无几。
可这些品牌又不敢直接提价——因为终端需求本就疲软,涨价就等于主动丢份额。所以行业更大概率的走向,不是明面上的普涨,是产品定义层面的暗降:标称亮度、存储配置、散热结构、标配配件悄悄缩水,用降规格的方式对冲成本,表面价格不变,实际价值打了折扣。
如果以这种方式对冲涨价,势必导致500元以内1LCD投影的性能配置进一步缩水,从而拉低1LCD投影的品质认知,也会让这一价格区间的销量进一步下滑,最终形成“恶性循环”。
后记点评:综合来看,1LCD投影这轮涨价不是需求景气带动的上行,是上游成本推动的被动修正。过去几年1LCD投影能快速起量,很大程度吃的是液晶面板产能外溢的低成本红利。现在这部分红利正在快速收敛,靠低价走量的粗放增长模式,越来越走不通了。
这一次液晶面板的涨价,在笔者看来,对1LCD投影市场来说,或将是行业洗涤的调整器。一大波低端产能会加速出清,头部集中度进一步提升,整个赛道也将从拼价格的草莽期,进入拼成本控制、拼产品定义的精细化竞争阶段。
最新评论