今日,行业机构洛图科技发布了10月国内彩电市场出货数据。数据显示,10月彩电市场整机出货284.4万台,同比大跌12.2%,跌幅创下今年前十个月的第二高位,仅次于5月618周期的23.1%。
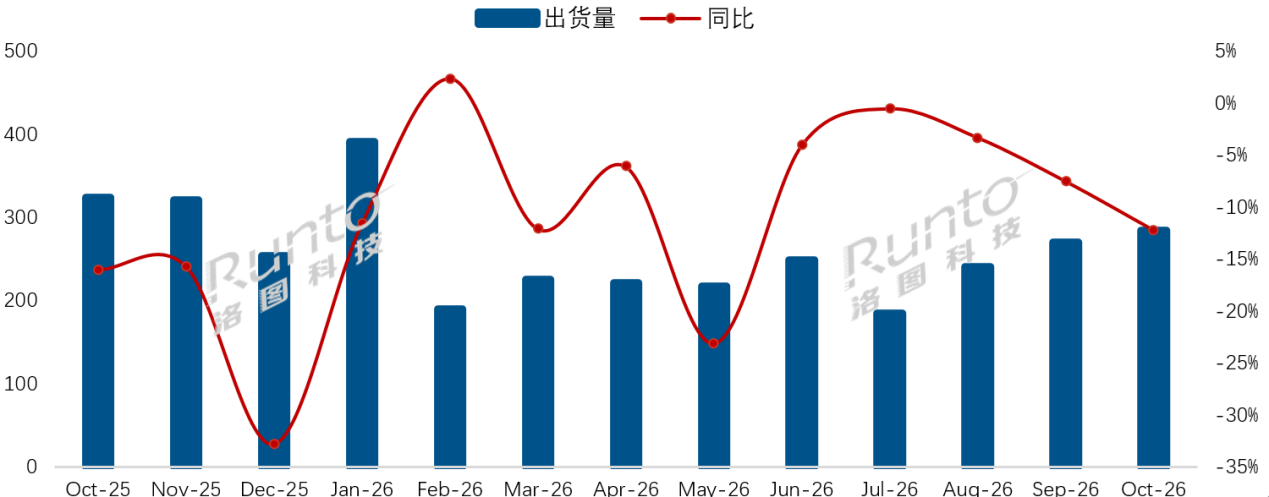
这一数据意味着,即便今年双十一大促提前到10月12号就打响头炮,也未能托住下滑的大盘,反而跌速又创今年月度第二高位。背后折射出大促拉动效应的边际递减比预想中还要“猛烈”,更反映出当下彩电市场的“困境”是何等之痛。
双十一提前开战,也未让10月彩电市场“止跌”
很多人疑惑,为何双十一的大促周期越拉越长,但销量不仅未止跌,反而跌得更猛?这背后的真相何在?
答案是“大促脱敏”。从战略设想来看,相关电商平台继续把双十一促销周期拉长并不断前置,意图是让消费者感受到诚意和选择上的从容。但过长的周期也让消费者有了更多思考,选择上不再坚决,变得更“犹豫”,甚至产生再等等的想法。这无疑让大促前置的副作用更加明显,用户对促销节点越来越脱敏,不再集中在单月爆发,一定程度上反而稀释了单月出货峰值。
在笔者看来,十月虽有双十一大促前置加持,市场规模却未见起色,“大促脱敏”只是外因。真正的内因则是刚需不振。过去几年以旧换新、家电补贴轮番上阵,叠加地产下行周期换新需求萎缩,用户平均换机周期已经拉长到8—10年,存量市场的“空间”进一步变窄。在如此局面下,靠所谓周期促销很难撬动大盘增长。这不是某个节点促销的问题,而是整个行业的困局。
大盘下跌:品牌格局在“比跌”之下呈现出清晰的三层梯队
在10月彩电市场大盘下跌的环境下,落到品牌格局的走势上,数据自然不会有大的改观,
洛图数据显示,10月中国电视市场前八大主力品牌,即海信、创维、TCL、小米、长虹、海尔、康佳、华为以及含其子品牌的出货总量约为271万台,同比下降13.1%,合并市占率高达95.3%,维持在高位。
可以看到,整个品牌格局也呈现出“比跌”的态势。不过,在“行业比跌”的过程中,也呈现出“分层更清晰”的局面。
其中,头部阵容TOP4在“抗跌能力”进一步增强。数据显示,海信、创维和TCL三大传统主力品牌(含子品牌)在10月的合并出货量约为178万台,同比下降9.9%,合并市占率为62.4%。排名第四的则是小米,其在10月的出货量约为50万台,市场占有率为17.6%。
从直观数据看,海信、创维和TCL这前三,在跌幅上明显弱于大盘,也少于TOP8的跌幅,这说明了在弱势市场环境中,头部品牌的集中度会进一步提高。
排名中腰部阵营的长虹、海尔和康佳三个传统电视品牌在10月的合并出货量约为38万台,同比大幅下降20.1%,合并市占率为13.4%。这三者加起来还不如TOP4尾部小米一家,体量差距一目了然。
此外,华为单月出货5.3万台,同比暴跌41.1%。华为在10月彩电市场表现也是十分有意思,洛图方面用了暴跌这个词汇,这意味着其跌幅相比大盘更是“惨烈”,看来大势不振的局面强如华为也没有办法。不过,华为月出货量区区5万台左右,却还能承担中腰部阵容“守门员”的角色。因为在其下面还有几个品牌表现更“惨”。
洛图数据显示,索尼、飞利浦、夏普在十月累计出货量为5.2万台,不如排名第八华为单品牌的体量。三星退场之后,外资品牌在中国市场已经彻底边缘化,基本退守到一些对品牌情愫有特别期待的小众消费群体。
从10月份“比谁抗跌”过程中,头部TOP4品牌的“抗跌”能力明显更强,头部靠规模和供应链优势稳住基本盘,中腰部在存量里艰难求生,尾部外资持续收缩,出清只是时间问题。
另据,洛图科技周度监测数据显示,10月5日至11月1日大促前半程,线上彩电零售量同比下滑15.5%,零售额同步下跌14.4%。
从这一走势判断,双十一收官阶段也难扭转整体跌势。这就意味着靠大促刺激冲量想法变得异常艰难,未来行业竞争的胜负手,正从价格促销转向产品结构升级的节奏与高端市场的把握能力。
原创文章,作者:soup82,如若转载,请注明出处:《大促脱敏!10月彩电市场还大跌:TOP3“抗跌”能力凸显》http://www.avq360.com/2026111037618.shtml
最新评论