近日,行业知名数据机构Omdia在一场论坛会议上预测:到2030年,RGB LED电视出货量有望超越OLED电视。根据这个判断,也就是四年之后,RGB LED这套基于LCD升级而来的高端背光方案,要在高端电视赛道抢下主流席位。
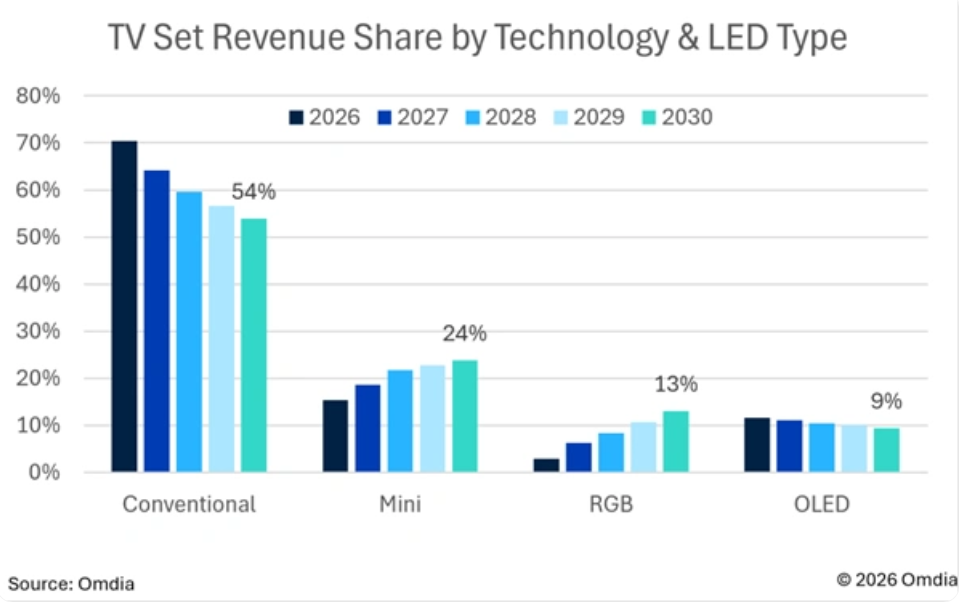
很多人容易把RGB LED和普通MiniLED混为一谈,二者底层背光逻辑完全不同。常规MiniLED依靠蓝光LED生成白光,再通过量子点膜、滤光片输出色彩;而RGB LED直接采用红、绿、蓝三色灯珠作为背光源头,跳过光色转换环节,色彩纯度可以做到更高,属于MiniLED阵营内部的高阶旗舰版。
为何RGB LED电视能够“后来居上”
Omdia对RGB LED电视和OLED电视这两类高端电视都做出未来5年的预测。其中,在OLED电视这边,行业出货预计将缓步抬升至2028年的阶段性高点720万台。分年度来看:2025年约650万台,2026年约680万台,2027年来到700万台,2028年触及约720万台;到达峰值之后增长动能转弱,2029、2030年连续小幅回落,两年均维持在680万台上下,增长天花板已经显现。
反观RGB LED电视,目前尚处在起步导入期,但预测曲线陡峭向上。2026年出货仅有120万台,随后进入快速爬坡通道:2027年260万台,2028年410万台,2029年560万台,到2030年将达到710万台。按照机构测算,2030年RGB LED的出货规模,将正式超过同年OLED电视的预期水平,完成对这条成熟高端路线的数字反超。
在MiniLED的产品矩阵内部,RGB LED的定位也在发生变化,正逐步跃升为该技术阵营里的旗舰标杆。而从市场地域维度看,中国与北美消费市场,将是驱动RGB LED电视规模起量的两大核心阵地。
对于,RGB LED电视能够4年后有望力压OLED电视。在外界看来,这背后是供应链与市场需求共同发生的变化。
首先,RGB LED继承LCD的底子,没有OLED烧屏的历史痛点,高亮度环境下画面表现更占优势,更适合客厅强光的居家场景。随着灯珠、封装工艺持续迭代,曾经高高在上的制造成本正在逐步下探,具备向更大规模普及的基础。
其次,整个MiniLED大盘的爆发给RGB LED铺好了道路。Omdia已经两次上调MiniLED出货预期,今年上半年MiniLED电视出货同比暴涨121%,已经占到全球电视出货13%。当普通MiniLED完成市场教育之后,RGB LED作为更高阶版本,顺理成章承接高端升级需求。
当然也要客观认清,RGB LED终究是LCD的改良路线,做不到OLED那种像素级控光的纯粹黑位表现,依旧存在技术短板。但相信后续通过上、下游各链条的共同努力完善,RGB LED电视在技术升级还会更高的期待。
未来几年,高端电视市场将形成明显的RGB LED和OLED电视对峙局面
有行业人士分析认为,不管2030年RGB LED电视最终是否力压OLED,但从目前的走势来看,超越的信号已经足够明确。如此态势,它会进一步驱动和刺激更多的电视终端厂商加速布局RGB LED产品线,把它摆在旗舰序列,和QD-OLED形成直接对抗。
从整体趋向来看,中国面板企业手握LCD大尺寸产能优势,在这一轮技术迭代中,拥有天然的供应链筹码。
后记点评:全球电视大盘已经进入存量时代,整体出货很难回到疫情之前2.2亿台以上的水平。市场不再比拼简单出货数字,竞争焦点转移到高端高附加值产品,技术路线之间的拉锯会变得更加激烈。
可以预见,接下来几年的高端电视市场,不会出现某一项技术一统天下的局面。OLED凭借自发光优势守住暗光观影的基本盘;而RGB LED依靠亮度、抗烧屏、供应链优势持续抢滩。而这轮四年之后的这场“数字反超”的预测,更像是高端大屏新一轮技术博弈的序幕。
原创文章,作者:soup82,如若转载,请注明出处:《生变!2030年:RGB LED出货有望赶超OLED电视》http://www.avq360.com/2026092437256.shtml
最新评论