近日,行业机构洛图科技发布了第三季度线上显示器相关报告。数据显示,今年Q3中国大陆线上显示器零售303万台,同比微降0.5%,基本和去年同期打平。
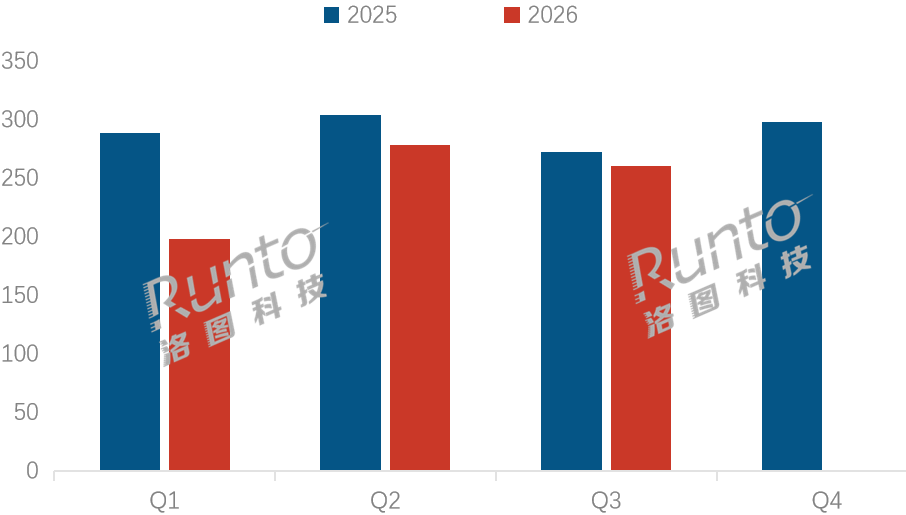
虽然,同比微降了,但是相比上半年9.8%的巨大跌幅,可以说三季度显示器在增速上有了明显止跌的现象。
显示器为什么跌幅收窄了
从上半年9.8%的“负增长”,到第三季度微跌0.5%,显示器为啥“止跌”了呢?对此,有行业人士认为,主要是还是“基数”规模问题。
从去年下半年国补政策退出,市场开始就呈现出一个低基数的局面。因此,今年三季度同比数据去年低基数的背景下,自然就有一张相对好看的增长曲线。
当然,除了本身基数原因外,显示器品类一些差异化品类的走高,也在一定程度托起整体大盘的止跌。例如,便携屏、高刷电竞、双模办公这些垂直赛道持续放量,一定程度上对冲了存储芯片涨价带来的连锁反应——DIY主机售价走高,连带拖累配套显示器需求,这部分缺口,刚好被细分场景的增量填上了。
根据以上原因,可以说三季度线上显示器销量属于特定背景下的“止跌”,但从趋向来看还没有达到市场回暖的局面。只是从快速下跌转入了底部震荡阶段,距离真正的复苏,还有很长一段路要走。
头部不集中,榜单半年大洗牌
三季度销量止跌的背景下,整个显示器线上品牌格局也发生较大的变化。主要呈现出以下几层市场特性。
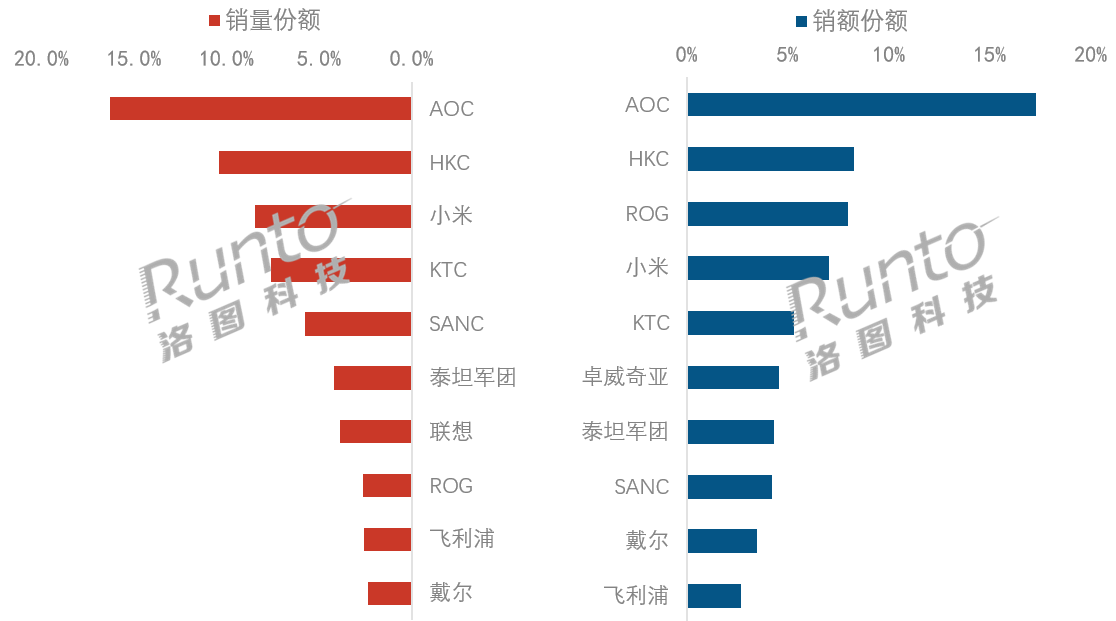
其一,头部品牌集中度不高,仅有4成左右。数据显示,头部TOP4合计份额为42.8%,且反而下滑2个百分点。
TOP4占比仅四成,更关键的是,整体份额还在下滑。放在消费电子赛道里,这个集中度相当低,也意味着显示器行业至今没有形成绝对垄断,中腰部品牌随时有“上位”的机会。
其二,TOP10名单“进退频繁”。除了TOP4名单较为稳固外,中腰部以下名单相比上半年的格局也是有较大的调整。
其中,量榜上戴尔挤进前十,华为则掉出序列;销额榜上HKC直接反超ROG爬到第二,飞利浦跻身前十,三星黯然出局。三个月的时间周期,TOP10名单就出现如此大的“变数”,这足以说明显示器品牌格局还极为动荡,远远没有达到固化的局面。
其三,具体到各品牌走势来看,AOC呈现出“一家独大”的局面,2~4名竞争胶着。从数据上看,AOC是三季度显示器的“量额双料冠军”,且与身后品牌保持着较大差距,有着“一骑绝尘”的态势。
对于AOC为何“一路领先”,洛图方面认为,主要靠的就是全价位、全场景的产品矩阵,从入门办公到高端电竞全覆盖,抗周期能力最强。
排名第二者则是HKC,其打法很务实:千元内电竞屏筑牢成本基本盘,同时往上铺MiniLED、超高刷高端线,两端一起发力,销额排名自然往上走。
小米销量第三,靠着IoT生态流量和MiniLED产品,在中高端市场持续起量;KTC守着第四,主打高性价比高刷电竞,精准承接预算敏感的DIY装机用户。
整体来看,TOP4四家路线各不相同。除了AOC领先优势较大外,HKC、小米、KTC三家之间处于十分胶着的局面,谁都没能拉开绝对差距。这意味着后续谁都有可能通过一、两款爆品实现对前者的超越,从而引发排名变化。
高端显示市场,TCL和海信或将成为变量者
三季度显示器市场,还有一个看点就是高端化出现了“新变量”。ROG靠OLED旗舰维持高溢价,销额表现一直好于销量排名,但相比上半年还是后退了一位,说明高端赛道也在内卷。泰坦军团、蚂蚁电竞这类垂直电竞品牌,靠着深耕细分用户守住了自己的地盘。
高端赛道最值得关注的变量,可能就是电视系跨界玩家。以TCL、海信为首的厂商,并非从零切入显示器市场,而是带着大屏领域多年的背光技术沉淀与画质调校功底降维进场,精准锚定高端电竞细分赛道撕开缺口,直接撼动了传统显示器品牌长期固化的高端阵地。
尤其是依托MiniLED路线快速起量、抢占份额,它们已经成为当下最有可能打乱现有行业座次的一股不可忽视的新生力量。联想到华为、三星从TOP10名单中“撤退”,未来TCL、海信能否成功入围“TOP10”,或将成为接下来的市场看点。
后记点评:整体来看,三季度显示器市场的微降0.5%,更像是下行周期里的一次短暂喘息。市场还在努力“向上”冲,行业格局也远没到大局初定的时候。
TOP4仅占据4成左右份额,对大多数显示器玩家来说,市场品牌壁垒和护城河尚未筑起;对新玩家和跨界品牌而言,这反而是最好的窗口期。可以预见,接下来品牌名次的递进、名单的进退还会有更多变数。
原创文章,作者:soup82,如若转载,请注明出处:《三季度显示器线上止跌:TOP4仅占4成,华为三星双双跌出前十》http://www.avq360.com/2026102737499.shtml
最新评论