大盘缩量之下,创维成头部彩电品牌唯一量额双增玩家
大盘冷到冰点,创维却量额齐飞:头部唯一,凭啥?
近日,创维集团2026秋季全场景新品发布会在南京创维电器基地举办。本届发布会延续“技术创维、敢创敢为”的品牌主张,以“AI点亮健康美妙生活”为主题,发布十大AI应用场景与创维AI新生活发展战略。其中,显示板块仍是核心业务。
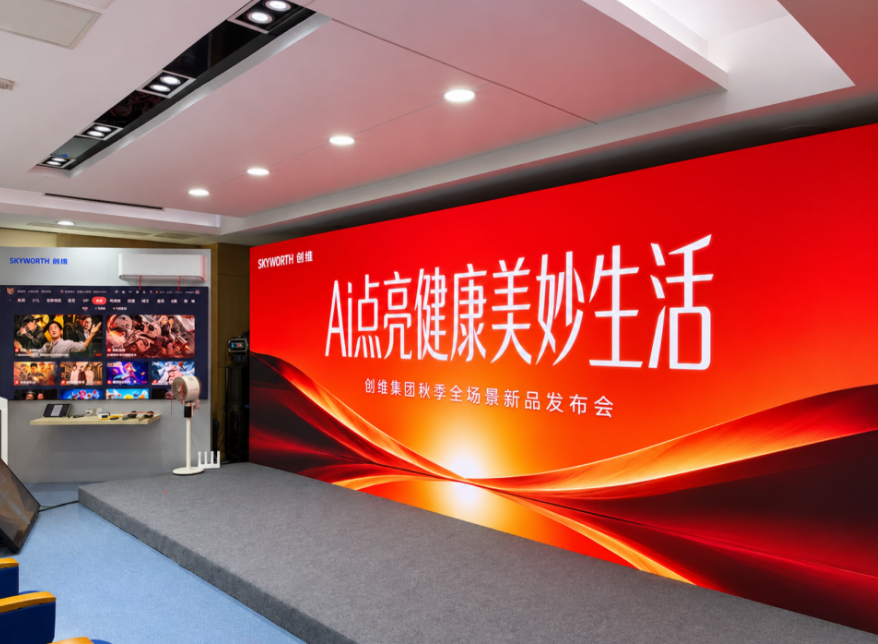
创维集团彩电公司执行副总裁董海涛现场发布自然光壁纸电视QX、酷开电视柔光K6 Pro、AI亲子屏,以及主打互动健身的悦动元气机YoudooBOX——从高端形态、大众普及到细分场景,完成全线布局。
大盘探底,创维逆势“量额双增”
董海涛在发布会上披露:2026年前三季度,国内彩电市场继续探底,零售量同比下滑7.7%,零售额同比下跌9.0%,全行业仍在存量收缩通道中承压。
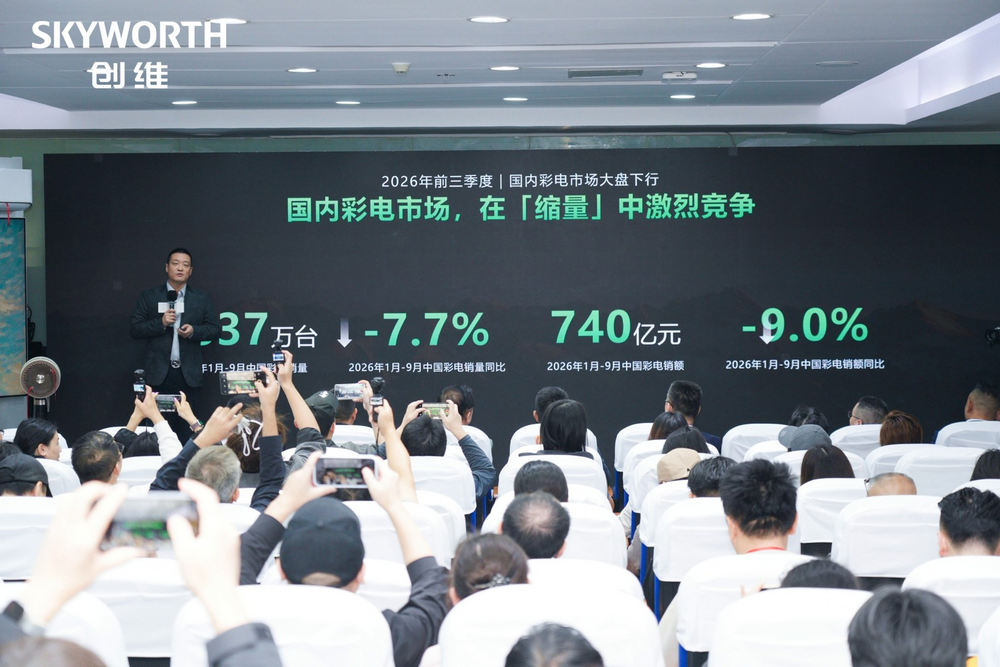
据奥维云网(AVC)数据,2026年前三季度,中国彩电市场零售量为1837万台,同比下降7.7%;零售额为740亿元,同比下降9.0%。进入双11大促,压力不降反升:促销前三周,线上电视零售量同比下降12.4%、零售额下降10.2%。多方预测显示,今年全年出货量将创下近十余年来的新低。
但就在这片“寒冬”里,创维却交出了一份逆势成绩单——据其发布会披露,成为头部品牌阵营中唯一实现“量额双增”的玩家。
数据显示,前三季度创维壁纸电视销量同比增长63.8%;85英寸、100英寸大屏分别增长49.5%、57.8%。奥维云网数据显示,2026年上半年国内无缝贴墙类艺术电视销量达46.9万台,同比大涨80.7%——在整体大盘下滑逾9%的背景下,这个品类接近翻倍增长;其中创维以35.4%的销量份额断层领跑。
值得注意的是,这份成绩并非靠“低价”冲量换来的,而是通过产品结构升级与场景差异化路线,在缩量市场中实现了含金量更高的上扬。那么,创维究竟凭什么?
原因一:产品结构升级,切走的是高价值蛋糕
答案可以从创维前三季度各细分品类的“单科成绩”中找到:壁纸电视和大屏高速增长,两条高增长曲线共同指向同一个方向——高端形态差异化。
创维从2017年推出Wallpaper系列算起,已深耕壁纸电视九年,累计推出30个系列、100多款产品,并牵头制定了《壁纸电视技术规范》行业标准。别人在“内卷”,创维却在开辟并定义壁纸电视品类,推动这一赛道“做大做强”。
大屏的高增长同样有结构性支撑。奥维云网数据显示,前三季度85英寸及以上电视零售量占比已达26.2%、接近三成,Mini LED电视渗透率达44.7%(均为1—9月累计口径)——大屏与Mini LED正从“高端尝鲜”变成“主流选择”。创维的85英寸、100英寸高增长,正是踩中了这一结构升级的红利,契合了家庭巨幕换新的核心需求。
在当下市场高度承压的阶段,当各路同行还在主流价位段拼价格、卷参数时,创维靠壁纸电视这个品类,在家居融合、美学适配的赛道上撕开了缺口;100英寸大屏的高增长,则承接了家庭巨幕换新的需求。
原因二:战略打法——在存量市场中做“增量”
如果说产品结构升级是“果”,战略打法就是“因”。创维国内营销总部市场总监陈亚军告诉《视听圈》,创维今年在彩电市场中的核心战略打法极为明确,就是在存量市场中做“增量”。
如何做增量?具体来说就是高端差异化和内容生态差异化:一个是继续做强硬核壁纸艺术电视,另一个是在内容生态上落地化、场景化。
一位行业人士向《视听圈》分析称,从创维在壁纸电视品类的市场表现中,还有一层重要看点:创维的增长不是从同行手里抢存量份额,而是自己开辟了增量赛道。别人在“内卷”,创维却在开辟和定义壁纸电视这个赛道,并推动这一品类“做大做强”。这也是为什么销量增长的同时,销售额能同步抬升——增长的含金量,远高于单纯的份额数字。
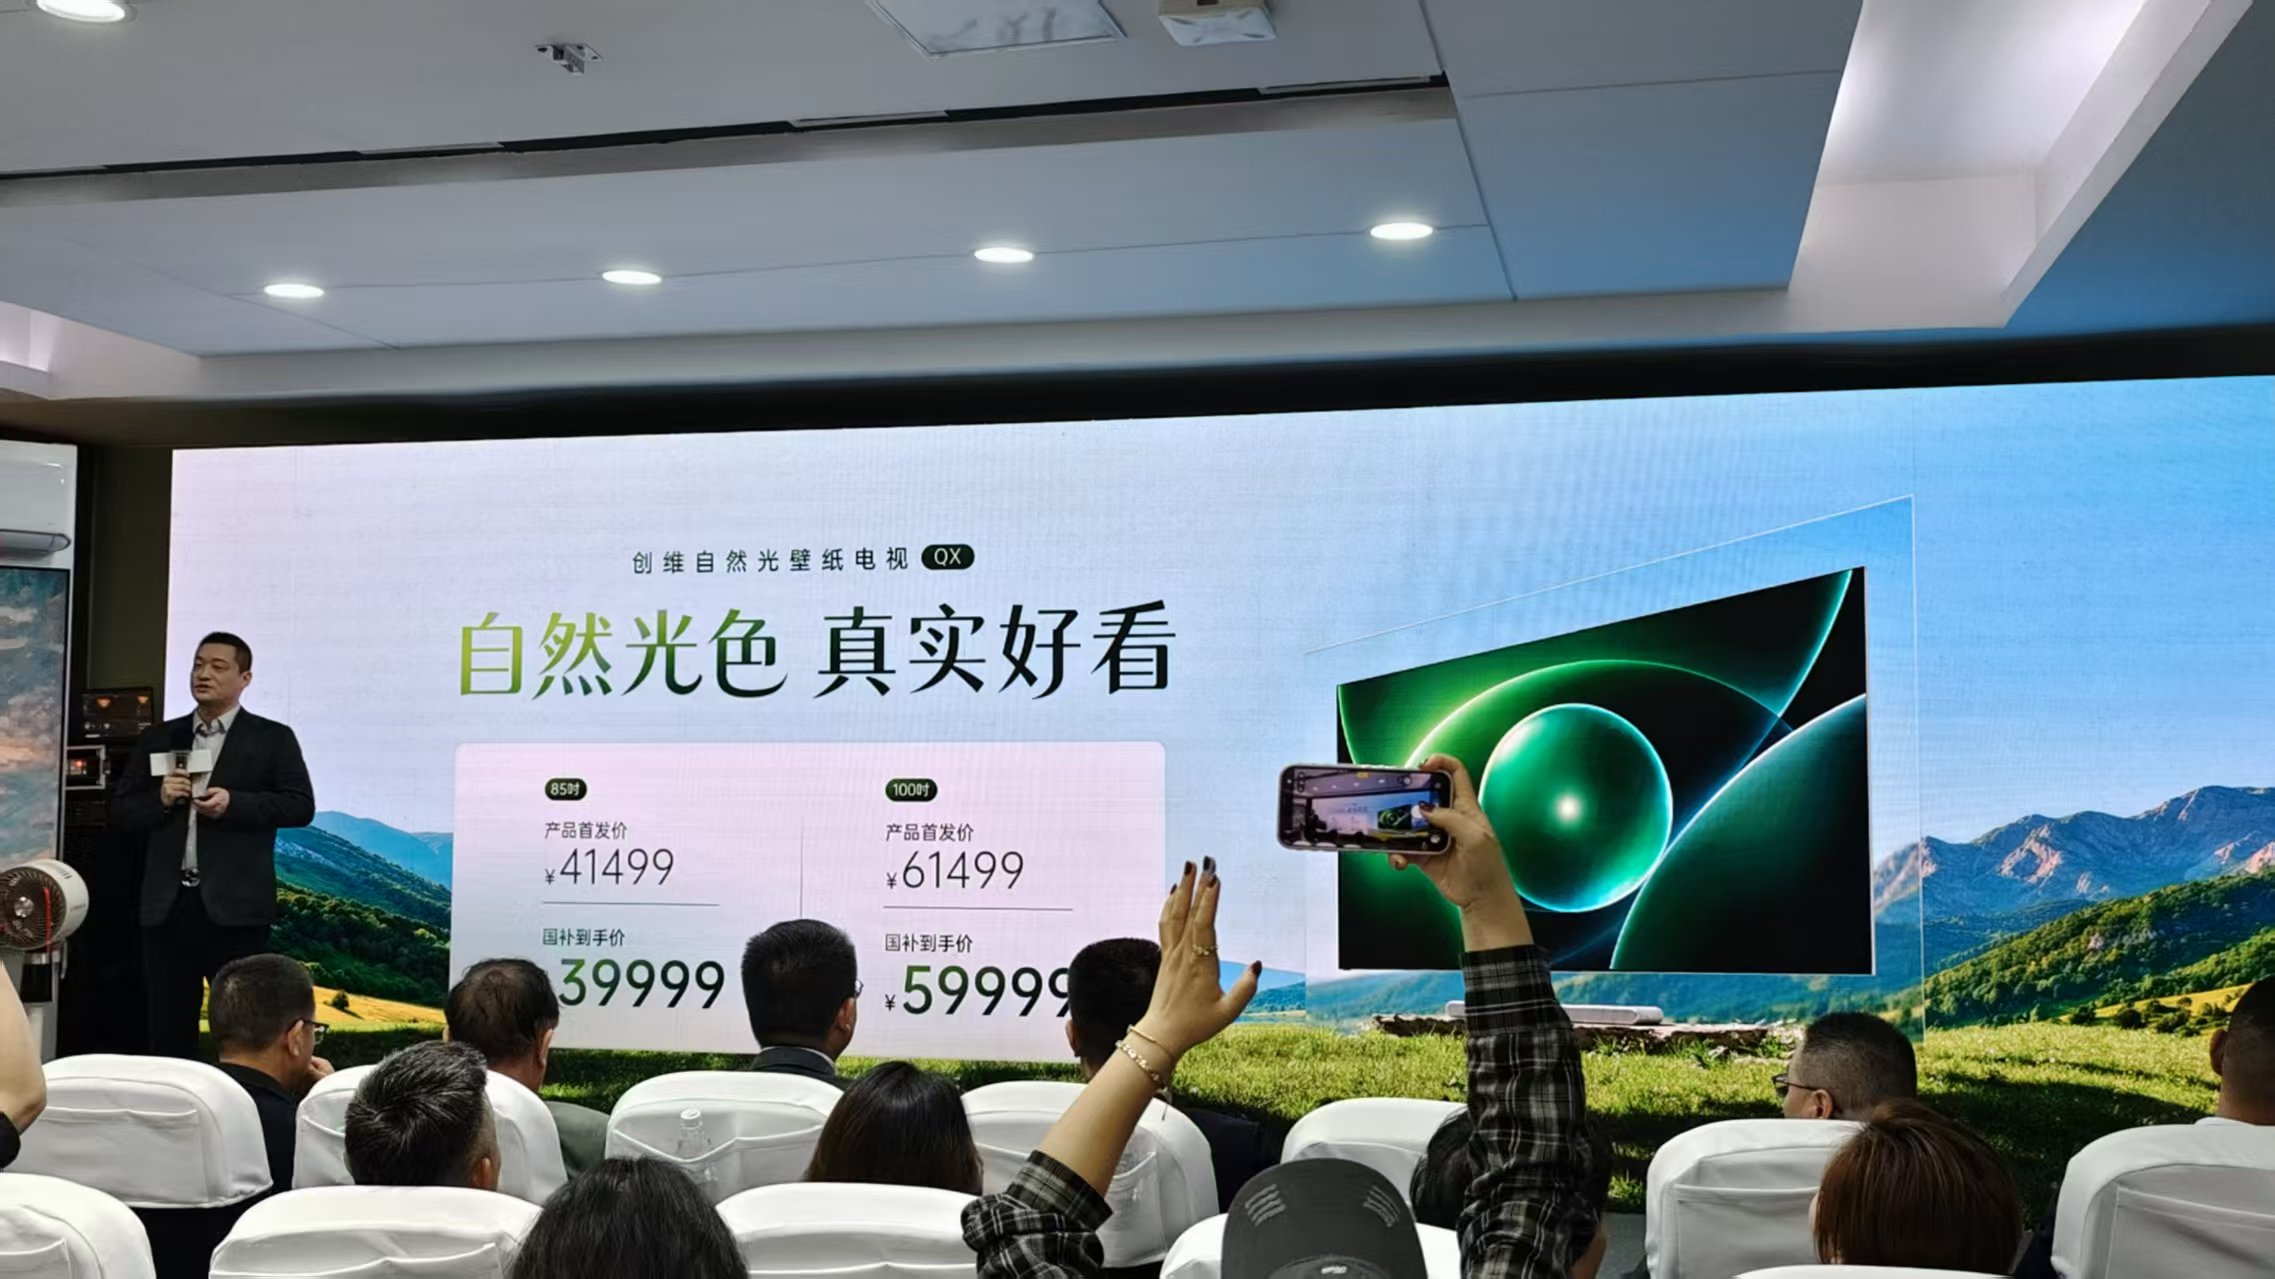
高端差异化方面,此次亮相的创维自然光壁纸电视QX,代表着壁纸电视在性能上可以更硬核。作为全球首款量产自然光电视,该产品跳出传统三原色混光思路,搭载行业首个全光谱“自然万色灯珠”,太阳光谱匹配度≥60%,色域覆盖率达103% BT.2020,色彩更贴近自然本色。
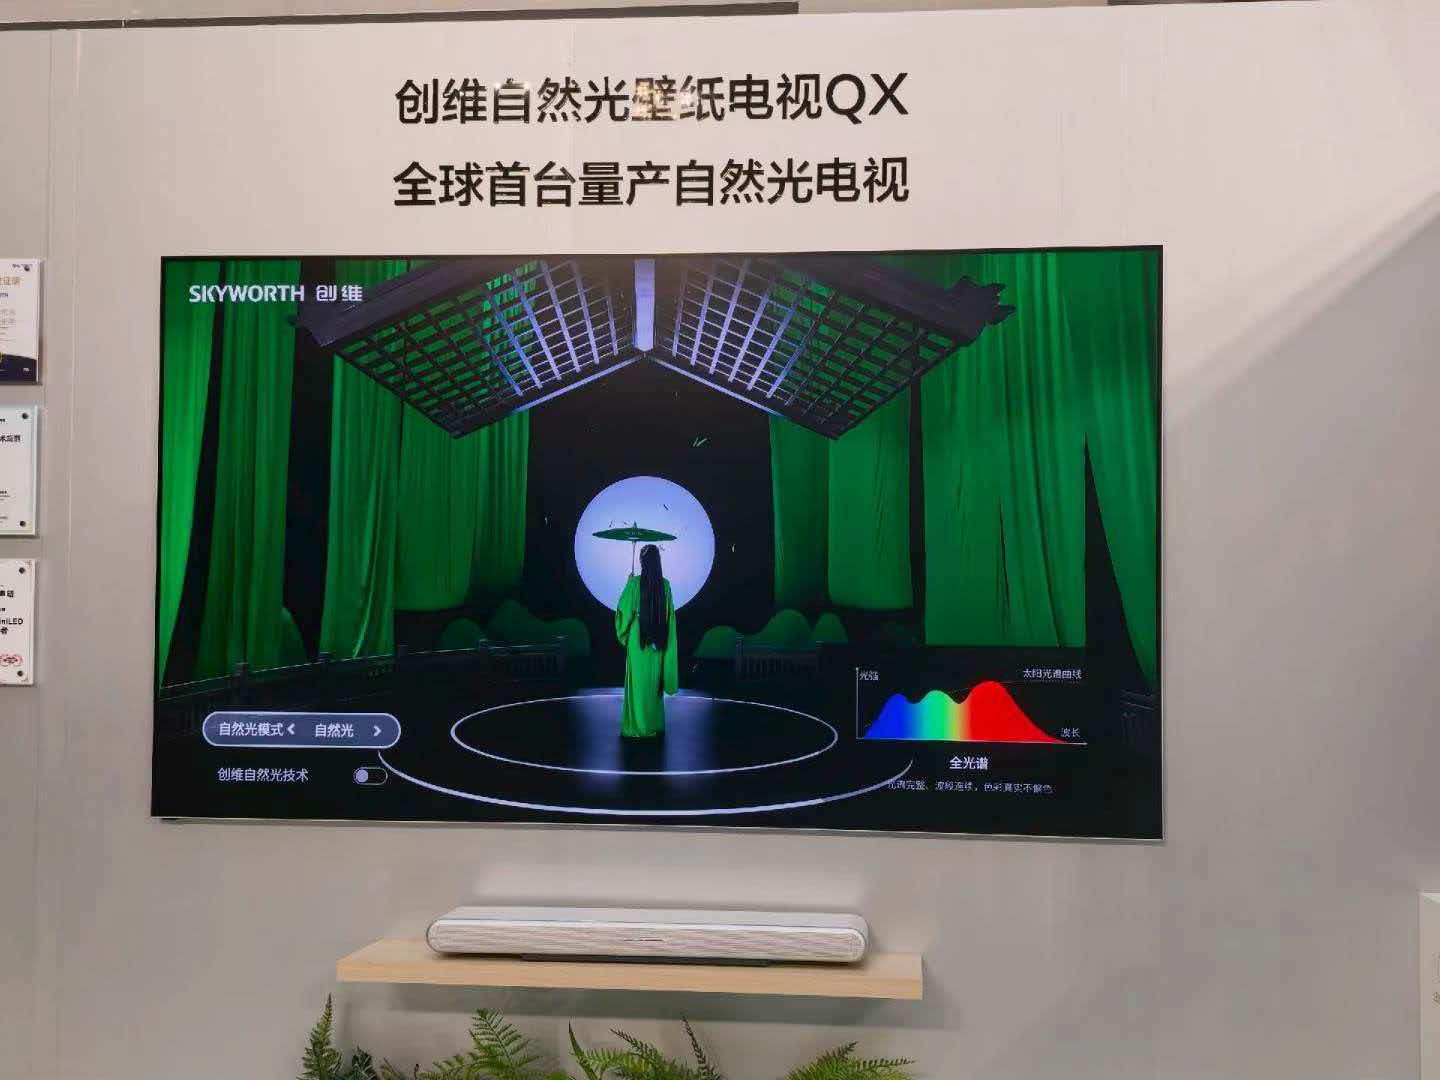
行业首发圆偏振“自然画界屏”,将刺眼的线偏振光转化为柔和圆偏振光,大幅降低视疲劳。硬件上配备23040个分区Mini LED、万级峰值亮度,2.7厘米超薄壁纸机身搭配独立主机,兼顾画质、护眼与美学。QX共分为85英寸和100英寸两个尺寸,定位清晰,也预示着壁纸电视品类未来仍有想象空间。
内容生态差异化方面,创维的目标很清晰:把注意力放回用户本身。所有人都知道电视开机率在降,但很少有人真的去解决根源问题:老人嫌系统复杂找不到直播入口,孩子看电视内容难管控,年轻人觉得大屏不如手机方便。这些痛点不是靠多几百个背光分区、多几百尼特亮度能解决的。
针对这些痛点,创维的打法是把AI从营销口号落到具体场景里:为长辈设置一键直播入口,优化方言语音识别;为孩子设置儿童纯净模式,用算法过滤不适宜内容,并支持家长远程管控;为年轻人优化内容搜索、提升片源码率。
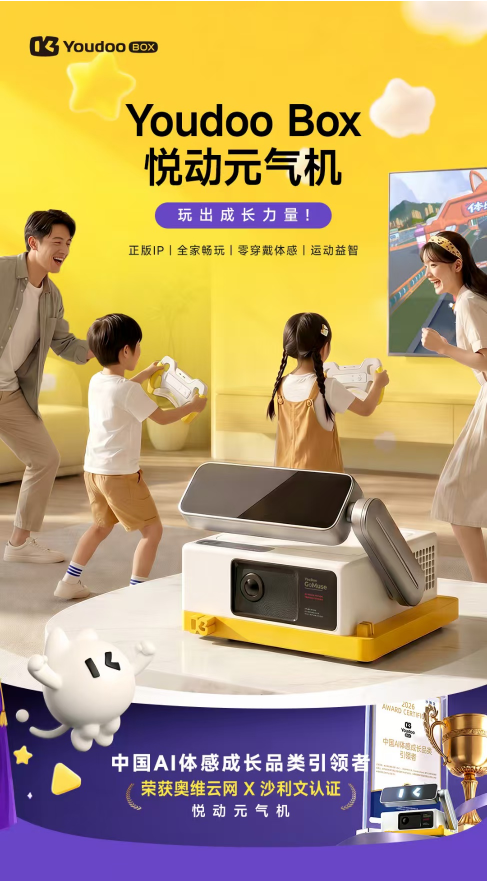
同时延伸出亲子互动、健身运动等大屏新场景,让电视从单纯的播放设备转变为家庭互动的载体。例如主打互动健身的悦动元气机YoudooBOX,就是这样一款接地气的产品,重点突出家庭健身和亲子互动等场景,为大屏电视增添家庭和睦氛围。
陈亚军认为,在存量阶段,创维电视的市场思路不是“内卷抢客户”,而是把那些“不想开电视”的用户重新拉回大屏前。
参数内卷的尽头,是用户价值的回归
再往深看一层,创维的双增,本质上是一种路线的胜利。
这两年,彩电行业的参数内卷已走到边际效益递减的关口:背光分区从几百个卷到几千个,亮度从一千尼特卷到几千尼特。消费者在线下会为参数买单,回家后的开机意愿却并未随之提高——开机率跌破三成,就是最直接的证明。
与此同时,行业的价格竞争也走到了极限。受存储芯片等原材料涨价推动,整机成本上行,而终端零售价竞争激烈,部分产品几乎没有利润空间;大屏价格战愈演愈烈,100英寸电视均价同比下降15.4%至12306元,双11期间甚至有98英寸机型补贴后价格跌破5000元。以价换量的老路,已经走不通了。
陈亚军表示,创维的路线恰恰是“反内卷”的,这一点在其Mini LED技术路线上可以得到印证:在RGB与SQD的技术路线上,创维不站队,而是根据不同产品形态选择最合适的方案——核心判断标准只有一个:用户感知到的画质提升,能不能匹配对应的价格;在画质方向上,主推自然光显示技术,把色域、护眼、观看舒适度放在一起统筹,而不是单一堆砌色域数字。
技术路线的冷静选择,本质是用户导向的回归。参数可以用于“自嗨”和“炫技”,也可以是给门店看的卖点;但真正留得住用户的,只有体验。
后记点评:放到整个行业来看,创维的“量额双增”不是个例式的爆发,而是一种路线的验证。
事实上,“量跌价升”正在成为整个行业的共同转向:全行业都在从“卖得多”转向“卖得大、卖得贵”,存量市场并非只有降价抢份额一条路——往场景深处走、往用户真实痛点走,就能找到属于自己的增量,而创维恰是这一新路径的先行者。
原创文章,作者:soup82,如若转载,请注明出处:《前三季大盘跌7.7%,创维成头部彩电唯一“量额双增”:其凭什么?》http://www.avq360.com/2026110237575.shtml
最新评论