在刚刚过去的9月,国内彩电市场再次遭遇“大跌”。据行业机构洛图科技最新数据,9月国内电视整机出货270.2万台,同比下滑7.5%;前三季度(1—9月)累计出货2190.7万台,同比下降8.3%。
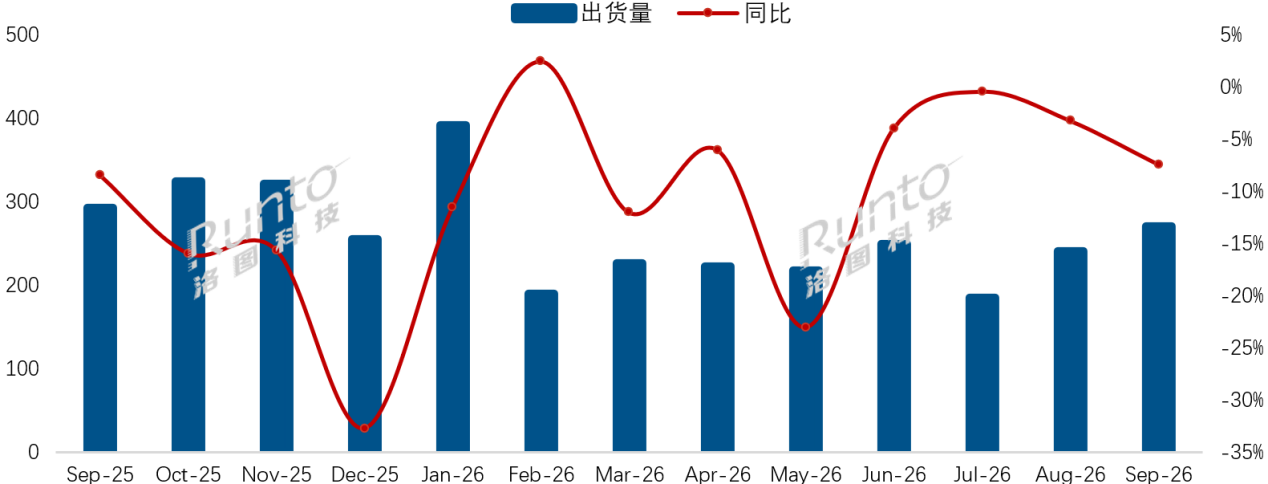
更“痛苦”的是,进入2026年后,除2月外,没有任何一个月实现同比增长。这样的走势,在外界看来,国内彩电市场已不是在“承压”来形容,而是可以说长期趴在谷底挣扎。
这一市场现实意味着,当下需求的疲软并非短期波动,而是贯穿全年的主基调。对任何一家彩电品牌而言,这都将带来巨大的市场压力。
盘子缩水:市面所有品牌都在“抗跌”
正如上文所说,需求疲软是今年彩电市场的“主旋律”,在这样的大盘里,几乎所有品牌的都在“承压和抗跌”,当然也包括头部主流品牌。
洛图数据显示,海信、创维、TCL、小米、长虹、海尔、康佳、华为及子品牌合并出货257.4万台,同比仅降5.1%,合并市占率高达95.3%。盘子缩水,相对来说,市场主流TOP8在市场集中度进一步提升,而中小品牌和外资品牌的空间又再度被压缩。
具体落到各个品牌表现上,主要有以下几个层面的特性值得关注。
其一,海信、创维、TCL三大传统主力(含子品牌)9月合并出货167万台,同比降2.3%,合并市占率61.8%。TOP3依旧被传统彩电三强牢牢占据,小米则滑落到第四位,当月出货46.2万台、市占率17.1%。
值得注意的是,小米和红米当月分别发布了各自首款RGB-Mini LED电视,定位高端影音旗舰与平价游戏款,试图在结构升级中重新找回市场节奏。
其二,创维又再次冲进月度前二。继8月之后,创维9月继续占据第二名,连续两个月冲进前二。在整体市场下行、竞争白热化的背景下,创维能连续量额约稳住第二的位置,说明它在大尺寸、MiniLED、艺术电视等中高端电视产品的布局上已经全面形成市场效应,也印证了“高端化抗周期”这个战略思路的可行性。
其三,TOP4之后的品牌处境则变得更艰难。长虹、海尔、康佳三家的合并出货量约38万台,不仅不及TOP4中任何单一品牌,同比还下滑13.3%。头部集中度越高,二三线品牌的生存空间就变得更窄,这种两极分化的马太效应,在弱市里被放得格外刺眼。
在弱势市场环境中若比“惨”,外资品牌可谓更“悲惨”。华为9月出货约6万台,一家就已超过索尼、飞利浦、夏普三家外资品牌合计的约5万台。三星早在5月就已撤出中国市场,剩下的外资玩家在国内基本已退守为边缘角色。
双十一:彩电市场关键词“量跌额平”
在前9个月几乎每月“都跌”的大势下,今年双十一还能有“救市”的希望吗?答案有些渺茫。洛图科技预测,今年双十一虽一如既往地提前,从10月9日启动,到11月13日结束,这又是一场长周期大促。
但是,长周期大促预计很难带来整体市场的拉动。其预测认为,今年双十一大促期间零售总量较去年同期降约5%,但预计零售总额有望持平。---这意味着“量跌额平”将成为今年双十一的关键词,其背后反映的是销量下滑但销售额基本持平的态势,即单价在上涨,卖得更少但卖得更贵。
如此态势下,这就表示市场整体机会正在急剧向大屏、MiniLED等中高端升级产品集中。在整机成本居高不下、品牌打全面价格战可能性有限的背景下,谁能抓住高端升级的需求,谁就能在今年双十一“量跌额平”占据主动。
后记点评:整体来看,当下彩电市场的“大盘”在规模上很难有惊喜,但在产品结构分类上却值得琢磨。与其指望总量回暖,不如死磕高端产品升级,走场景应用突破之路。具体来说,就是坚持技术冲高,以高阶MiniLED为突破口,围绕RGB-MiniLED、SQD-MiniLED等技术方向进行市场攻坚;另外,围绕巨幕电视、艺术电视以及游戏电视等场景化产品开展市场教育,从而有针对性地破局。
在笔者看来,未来很长一段时间,彩电市场已不再是跑马圈地的时代,而是一场关于产品结构和利润质量的存量博弈。
原创文章,作者:soup82,如若转载,请注明出处:《低迷!9月彩电市场再跌7.5%:TOP8“吃掉”95%份额》http://www.avq360.com/2026101337393.shtml
最新评论